前 言
最近一年,金融业有一个“低温话题”——“研投顾”买方财富管理。由麦肯锡在2025年提出来。麦肯锡对“研投顾”的完整定义是:“研”提供财富管理买方观点;“投”建立专业的买方投资管理、产品管理及组合能力;“顾”则提供专业顾问式服务流程,从客户需求理解到提供个性化全流程服务。三个环节紧密关联、有机结合,构建以客户为中心的财富配置生产链,实现由“卖方思维”向“买方思维”的转型。
券业中,对“研投顾”在财富管理中的重要性有比较充分表达的是广发证券总经理助理方强,他在今年7月2日由财联社主办的财富管理峰会上作了《以投研引领买方财富管理转型》的主题发言。方强认为投研将引领中国财富管理转型下一程。“买方投顾”商业模式验证、财富管理能否实现“买方投顾化、资产配置化、解决方案化”的三化转型,来自于投研赋能的流程化、工业化、组件化的平台型投研机制。但是他也说,行业对买方投顾下财富管理需要的投研的定义也并未清晰。
那么,何谓工业化、组件化、平台化的投研机制?
以下对话整理自2026年8月21日一名财富管理/投顾数字化领域5年创业者飞笛科技CEO丘慧慧,与熟悉互联网商业模式变迁、AI技术演进,信息专家柳叶刀,二人关于AI下半场的对话议题之一,围绕投研价值链重构、投顾业务逻辑反转、AI 的位置、组织变革、创新机会与误区展开。
第一部分
把专业术语翻译为用户语言,让用户需求传递为投研“任务指令”
QUESTION
丘慧慧:
国内证券行业持证投顾已经超过8万人,基金投顾总规模也已经约5000亿级别,机构都在往买方投顾、“以客户为中心”上迁徙,但是大多数机构还是重复卖方思维来做买方投顾,比如投研先做资产研究,产出报告,做成产品,再卖给客户。嘴上说用户第一,实际还是投研驱动产品。在 AI 时代,到底怎么真正完成投研价值链的重构?
柳叶刀
这里有一个很尖锐的现实,很多财富产品、投资组合,只是换了名字包装,底层金融属性高度同质化,从资产侧做投研属于这个行业里的 “伪专业”。不是否定投研,而是要重新看清投研的真实边界。现实就是,90% 普通投资者,根本不会依据研报去做投资决策。就算会看研报,大多只是拿来做参考。投研更大的实用价值其实是排除法,用来识别垃圾标的、规避重大风险,而不是直接生成面向普通客户的投资方案。还有一个客观现实:市场真正优质的资产占比低。绝大多数业务场景,重点不是无休止深挖资产,而是风险管控、管理客户投资行为、管理客户预期。
丘慧慧:
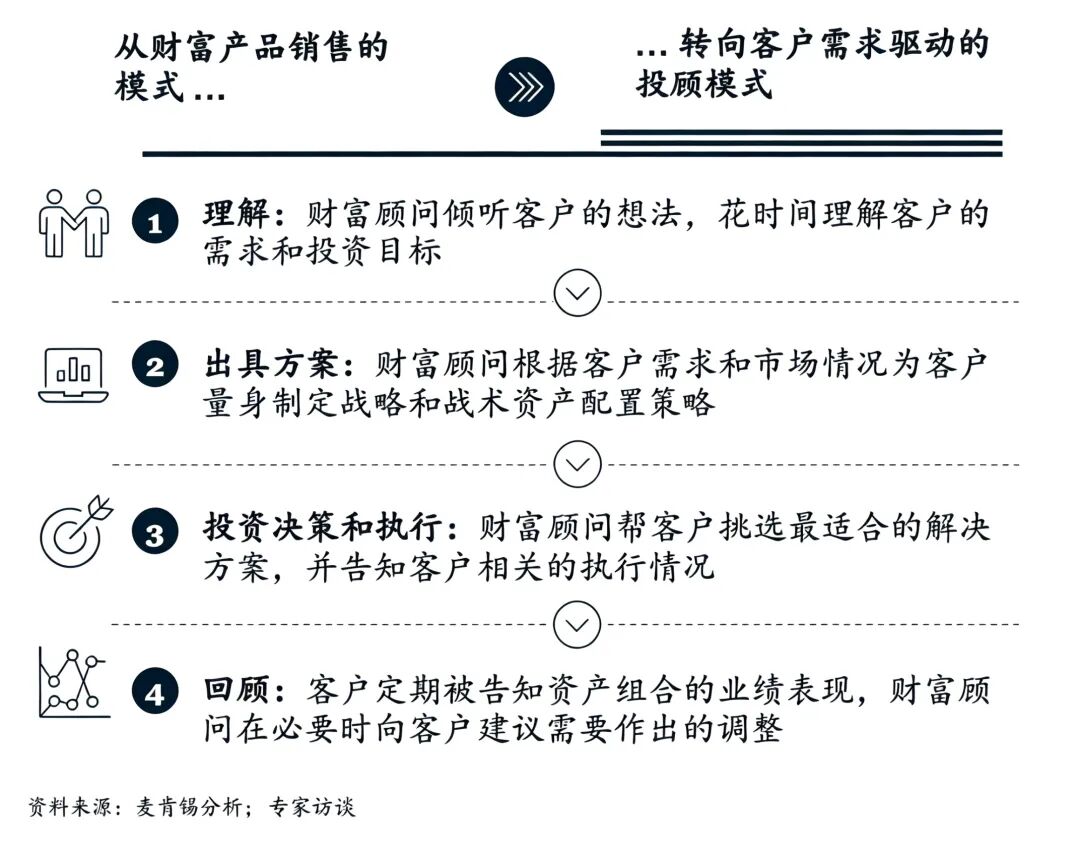
其实与所有行业一样,财富管理也正在从“产品销售驱动”回归“用户服务驱动”的商业模式转型,过去 “投研→产品→卖给客户” 这条价值链需要反转,变成从用户需求反向推导资产和投研输入。但是说起来容易,这条反转的价值链,到底应该怎么跑通?
柳叶刀
首先要把交付物认知改过来。给到客户的最终产品是财富组合和过程服务,研报、资产分析只是原材料,不是终点。传统链路,投研是整个业务的起点;反转之后,用户、用户的真实行为,才是整条投研价值链的起点。 我们要区分两层投研:一层是大家熟悉的资产投研;另一层是过去被严重忽视的 —— 用户侧投研。 过去用户信息是业务末端的反馈,现在要把用户需求向上传递,变成投研的任务指令。现在行业也已经出现监管导向变化,要求机构重点披露投资者真实盈亏,而不是只展示产品净值收益,本质也是倒逼机构视角转向用户端财富号。
丘慧慧:
具体操作上,就要对投研岗位和流程重新定义和设计,现有传统投研很难满足买方投顾“长周期、长链条”的展业特点。
柳叶刀
不完全是全盘取消自主研究,而是两类任务并行。一部分是长期基础资产跟踪;另一部分任务,来自一线投顾、用户经营团队输出的「用户需求说明书」。 注意,不是模糊的 “研究消费板块”,而是写清楚:这是哪一类用户,风险厌恶水平、持有周期、最大回撤耐受、哪些信息对用户无效、哪些内容客户理解不了。投研根据这份说明书,定向输出素材。
丘慧慧:
对,举个实际场景,大量普通投资者回撤 8%、10% 就会触发大规模赎回,哪怕理论上该资产中长期收益很好,针对这类客群,投研任务要把回撤约束放在第一位,而不是优先追求收益数字雪球。那投研的产出物就要变,不能再以输出一篇篇完整长篇研报为终点。
柳叶刀
是的,AI 会将资料搜集、纪要整理、数据统计、初稿撰写等这些属于确定域快速产出半成品。AI 把定期报告的整理时长由数小时压缩到了十几分钟,基础案头工作已经被大幅替代。投研不用再重点生产对外成品报告,转而输出模块化素材包:资产备选清单、风险标签、黑名单排除清单,剥离掉普通客户看不懂的高阶博弈推演。买方投顾下的投研输出物应该是 “可组装的原材料”,而不是直接交付客户的成品。
丘慧慧:
那么问题就来了,买方投顾视角下的投研的价值链被拉长了,原材料拿到之后,中间的转化、到最终的交付环节就要有新的角色和节点设计来承接。
柳叶刀
就是投顾这一层要有新的“工序”产生,做 “勾兑”的工作。 投顾拿到资产素材、风险标签,结合具体用户个体情况,组装成财富组合;还要做一道强制的翻译工序,把专业术语翻译成客户听得懂、情绪上能够承受的表达,同时校验风险匹配,承担业务责任。
第二部分
AI驱动:从价值链重构到组织重构,从“敏态”到“稳态”
QUESTION
丘慧慧:
以上这些工序,过去只沉淀在少数有经验的投顾脑子里,它就会遇到两个问题,一是很难靠口耳相传通过“洗脑”的方式规模化地复制到更多投顾身上,从而传递到用户被服务的体验上,另一个问题是潜在问题,整条价值链不能只到此为止,必须有闭环。客户拿到服务之后,结果必须回流到投研输入端——解决这两个问题,前者需要有方法通过数字化+AI的手段,把驱动买方投顾行为的SOP沉淀下来,后者需要组织内部新的管理考核标准的觉知。
柳叶刀
用户没有被服务→ 没有更清晰的客户洞察→ 投研端无法矫正,这就是“买方投顾”转型停留在纸面的根源。要收集客户真实的行为数据,是不是拿不住、是不是频繁赎回、盈亏体验、预期落差?把现实业务结果回灌,更新“用户需求说明书”,反过来调整投研需要产出什么样的素材。 举个例子:理论上某类客户可以承受中等波动,但现实回撤 8% 就大规模赎回。这个行为反馈回来,后续投研任务就要提高回撤约束,哪怕资产理论收益更高也要做限制。 闭环就是:用户行为反馈 → 更新用户需求定义 → 下达投研任务 → 输出资产素材 → 投顾勾兑交付 → 再收集用户行为反馈。
丘慧慧:
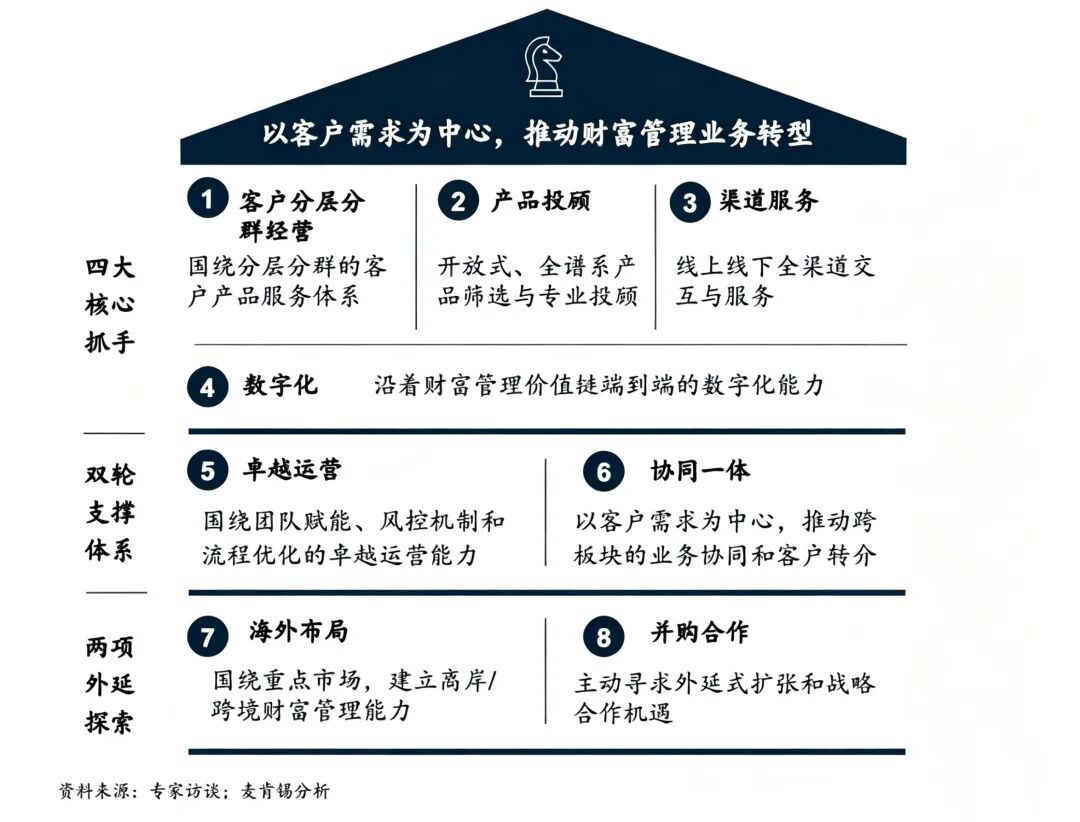
这套新的投研价值链,对财富管理的组织会带来什么冲击?很多研究员已经习惯了自主选题写报告,怎么推动内部落地?
柳叶刀
一定会遇到阻力。传统投研考核看研报数量、覆盖行业、预测准确率。新体系要增加新的考核标尺:输出素材是否匹配客群约束、素材被投顾实际使用频次、下游的风险匹配效果、客户持有稳定性。同时要有专门的桥梁角色,也就是我讲的用户侧投研,把一线投顾零散、口语化诉求,加工成投研可以看懂的正式任务。不然一线只会提模糊要求,反转就跑不起来。另外要记住 AI 演进的大趋势:AI 赋能是先个人、再小团队 / 部门级单业务链路,复杂大型企业级全链路还尚有一段距离,是自下而上生长。所以先不要追求一步全公司大改造,可以先在单个业务单元、一条业务链路跑通这套反向价值链。
丘慧慧:
回到你说的“小团队”或创业公司的视角,他们是否还要布局很重的投研团队,在这条重构后的价值链里,“研投顾”创新者的机会在哪里?
柳叶刀
在确定被AI吞噬的领域不要硬碰硬。资产信息搜集、整理这类确定工作,大模型已经做得很好,不要投入重兵复刻重型传统投研系统。“研投顾”创新团队或公司真正壁垒,在灰盒地带,也就是把人机协同过程、客户反馈、业务 SOP、失败案例沉淀下来,通过知识库、SFT 微调固化。这些是调用公有大模型拿不到的。
丘慧慧:
买方投顾的标杆晨星、盈米基金已经部分把买方投顾的SOP通过标准化工具沉淀下来,比如用户KYC问卷、KYP基金诊断、基于KYC的KYP配置等,我把它称为买方投顾的“三颗明珠”。但是受到“基金投顾”牌照约定的局限性,目前这套工具仅针对场外基金,还难以覆盖证券公司场内的资产。同时我也观察到,买方投顾的全流程,除了KYC、KYP、诊断配置这“三颗明珠”构成基础的稳态结构外,仍然还有很多“敏态”的买方投顾环节未被数字化的SOP覆盖,比如用户触达、动态的投顾话术、信任建立这些仍未被串起来的“明珠”,这些环节中,有些仍然要靠人,更多的环节需要人机协同。这套价值链跑通之后,对投顾、投研人员能力,会提出什么新要求?
柳叶刀
投研岗位价值会发生迁移。过去一部分价值来自熟练做案头、整理资料,这部分会被AI黑洞吞噬。 人的核心竞争力转向三件事:处理业务不确定性、理解人性、元认知能力,也就是对自己思考过程再反思校验。 投研人员不再只是研究资产,也要理解用户;投顾也不再只是销售产品,要学会使用 AI 产出半成品,重点做勾兑、陪伴、预期管理。现在全市场 8 万多持证投顾,很大一部分过去工作重心在产品销售,这套转型对传统卖方投顾人员能力也是很大考验。
小结
突破常规的商业智慧
AI 时代重构投研价值链,本质不是消灭投研,而是重新拓展投研的内涵、分工与起点:
- 价值链起点,从资产研究转向用户真实需求与用户行为,资产本身没问题,但用户行为才是决定最终盈亏体验的关键;
- 投研拆成两层:资产投研做风险甄别、输出模块化素材;新增用户侧投研,需要定义投研的任务输入;
- 增加投顾 “勾兑翻译” 中间层,财富组合、用户账户成长才是交付给客户的产品;
- 业务结果需要回流至资产投研侧形成闭环;
- AI 在投研中接管确定域半成品生产,人守住不确定性、责任、用户理解;
- 创新的小团队先行,壁垒不在通用大模型,而在沉淀独有的业务knowhow;
- 变革可以自下而上,优先跑通单个或多个场景闭环链路,再逐步向更大组织扩散。
- 最大挑战是场景在部门间上下文的拉通,选择阻力弱的小切口大闭环,不要追求全机构一次性改造。
FIR · 关于我们
飞耳数据与传播研究院
FINANCE INFORMATION RESEARCH
飞耳数据与传播研究院(FIR),简称飞耳研究院,是由飞笛科技与专注于用户行为研究、信息研究及传播闭环的专家及个体发起的开放、学习型民间机构。
未来定位于开放式财经信息整合与运营平台,旨在通过连接实体企业、产业研究机构、行业专家及智库、专业传播机构,聚合高质量内容与数据供给方,以数据产品及 AI 解决方案等方式,服务于金融客户、政府、企业及特定垂类应用人群。
聚合数据 · 洞察传播 · 服务决策