如果有一天大厂也做这个,我们怎么办?
这是几乎所有垂直领域 AI 创业者在过去一年被投资人、员工和自己拷问过无数次的问题。
算力、用户、品牌、资金,巨头们手里握着的武器,看起来就像是拿着火箭筒直接跨进了冷兵器的战场。在这场看似实力悬殊的“降维打击”里,垂直创业者真的只能沦为待宰的炮灰吗?
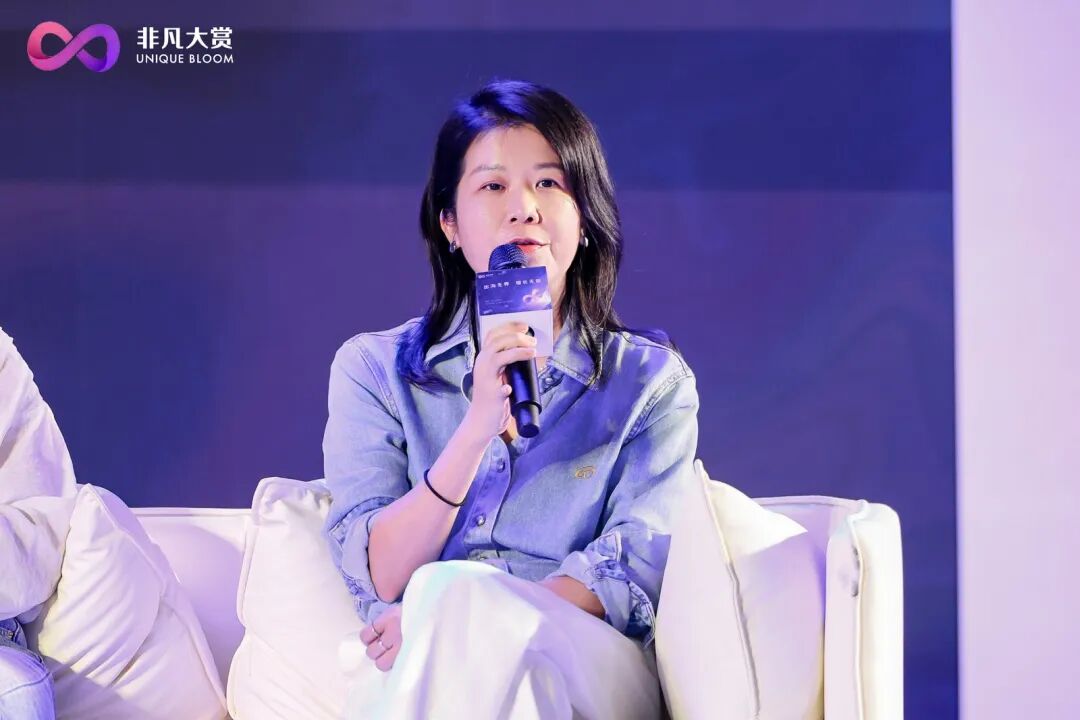
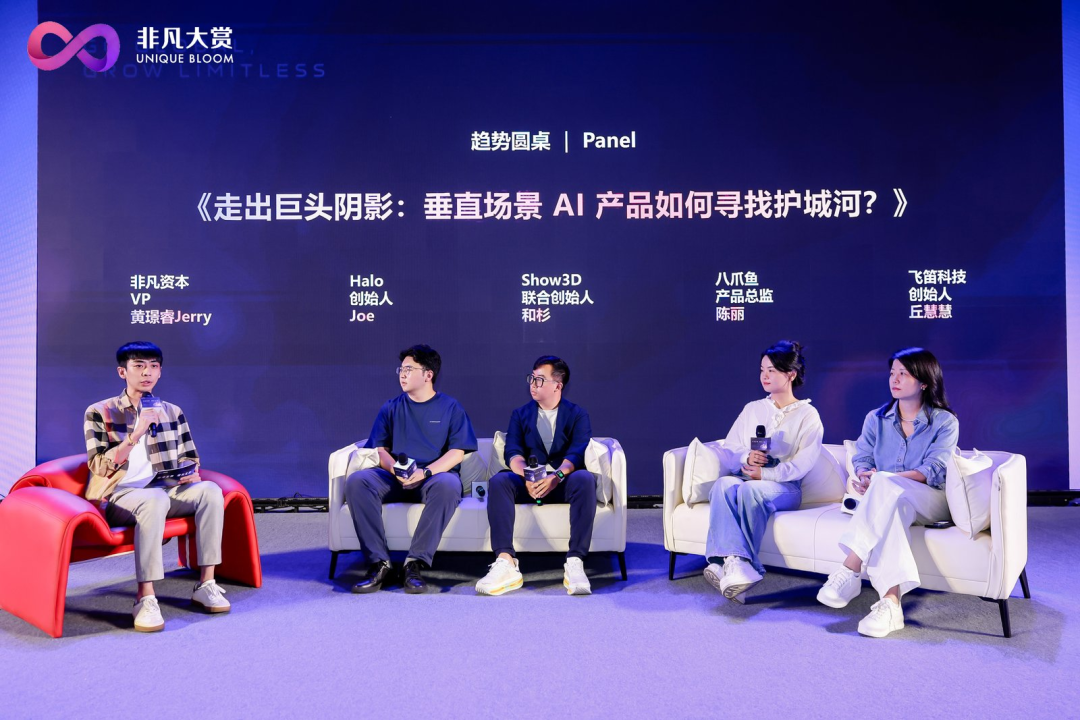
在最近的一场行业圆桌上,飞笛科技创始人丘慧慧、八爪鱼产品总监陈丽、Show3D联合创始人和杉以及Halo创始人Joe,与非凡资本VP黄璟睿Jerry展开了一场不兜圈子、直面太极推手的商业大考。
我们卸下防备,撕开那些温情脉脉的行业黑话,用最赤裸的商业逻辑和血淋淋的现实,去看看垂直创业者手中真正的底牌。
01. 躬身入局的泥土壁垒:为什么大厂用高薪挖不走“前线听到的炮火”?
在投资人的设想中,垂直创业者的“隐性Know-How”是一个伪命题。巨头只要砸下3倍薪水,把你手里的业务专家、甚至标杆大客户的IT总监直接挖走,这条护城河不就瞬间坍塌了吗?
但大厂最常犯的错误,是把个体的知识等同于组织的系统能力。
“大厂确实可以挖走我们的销售冠军或首席架构师。”但在八爪鱼或飞笛科技的生态里,这些专家能成事,是因为背后有一套能快速敏捷反应的组织土壤。
在八爪鱼,海外团队在开拓美国市场时曾一度陷入绝境。一线的一个普通销售,结合了八爪鱼RPA流程、ChatGPT和飞书表格,在一线自己手搓出了一套自动化获客流程,结果在两个月内攻下了全球极具影响力的品牌大单。
这个流程随后被迅速沉淀、提炼、代码化,变成了八爪鱼如今在海外公测的智能获客产品。
如果这个销售在大厂的螺丝钉体系里,面对层层汇报的立项审批、各种合规约束,这个“手搓获客工具”的创想大概率连胎死腹中的机会都没有。大厂能买得断个体的脑子,却买不走那个“允许听见炮火的前线去自主做决定”的进化环境。
此外,长尾市场的“信任鸿沟”也不是靠砸钱就能填平的。
以金融这种强牌照的深水区为例。大厂可以用金钱买断一两家头部券商的标杆项目,但金融机构天生对垄断巨头有着强烈的博弈心理,他们绝不会愿意将自家的核心资产与生命线完全押在一两家大厂身上。
“中长尾机构要的是陪伴,是挨骂,是干脏活累活。”丘慧慧直言。大厂的财务模型和高昂的组织成本,决定了他们只能做高毛利、高标准化、高举高打的买卖。
一旦落入需要深度陪跑、定制极度琐碎的长尾泥潭里,大厂的计算器就会开始报警。
所以,大厂暂时“看不上”这个现实,垂直创业者不用回避。我们拼的就是在大厂视线的真空期里,完成最原始的资产重组与数据占位。
活着熬到被大厂收编或成为他在细分生态里最省心的代理人,本身就是一种极具含金量的商业成功。
02. 技术积累的保质期:不要去跟蒸汽机对抗,要成为它的“高精度传动轴”
Show3D的联合创始人和杉,手里捏着一张底牌:公司拥有将近20年积累的底层GPU渲染与建模技术,能让设计师在普通配置的电脑上顺畅建模。
那么当大厂的云端多模态3D大模型飞速演进,用户只需要说一句话就能在云端完美生成3D模型时,你那套在普通电脑上精雕细琢的手艺,会不会像工业革命前夜那些“把马车轮子磨得极光滑的精工匠人”一样,直接被汽车无情碾过?
“在工程界,‘一句话生成可交付3D模型’目前是一个伪命题。”和杉给出了行业一线的回答。
多模态大模型可以生成一辆看起来炫酷无比的3D概念车。但当你把这辆车丢进游戏引擎或者工业制造线时,你会发现它是一堆没法用的“废铁”。
真正的工程级交付,要的是完美的拓扑结构、精细的材质贴图贴合、符合工业标准的模具参数,以及随时可以进行微调的参数化层级。
大模型基于概率生成的模型一旦出现偏差,就像一张AI画作。当你想修改“让角色的手臂抬高5厘米”时,AI只能重画一张,而没法直接改那5厘米。
Show3D解决的,恰恰是“如何把AI生成的这堆看似漂亮的烂泥,在最普通的消费级硬件上,精细化收敛为符合交付标准的工业级艺术品”。
因此,垂直技术的保质期,不在于你去跟大厂的“云端蒸汽机”硬碰硬,而在于你能不能成为那台巨大蒸汽机里最核心的“高精度传动轴”。
当大厂的云端大模型把3D生成的门槛和成本降到几乎为零时,反而会催生出铺天盖地的3D初级内容。这些泛滥的初级内容要想落地,全部需要通过Show3D的本地内核来进行最后一公里的“精加工”。
大厂的云端模型负责“泛滥”,垂类的本地内核负责“收敛”。大厂的大模型越繁荣,对这种特种手术刀式工具的依赖就会越深。
03. 不拼Token,只卖结果:如何在流量巨浪里建起你的“高品味收费站”?
对于To C的AI应用来说,生存的火药味更浓。
Joe的Halo主打AI社交 dating,陈丽的产品主打海外AI获客。如果大厂像素级模仿了你,并直接把这些能力内置进拥有数亿用户的微信或飞书,甚至打起“战略亏损”的免费旗号,垂直创业者的Token账单拿什么去跟巨头拼?
“流量很大,但流量不等于场景的极致解。”Joe道出了社交领域的潜规则。
微信是熟人社交。在这里,用户天生承载不了私密、带有特定目的性(比如精准 dating)的数字分身社交场景。用户在微信里用AI可能只是图个新鲜,但在Halo里,他们是用那颗经过精准调校的数字分身去寻找确定性的恋爱结果。
同样的,飞书或钉钉里内置的获客工具,给到你的永远是标准化的大路货。但八爪鱼面对的,是在特定外语语种、特定的RPA流程联动下,能切实帮销售成交的生存利器。
中国用户确实不为玄学的“情怀”和“品味”买单,但他们一定会为“爽感带来的转化效率”掏钱。
大厂的免费替代品如果让用户聊上10句就穿帮、觉得假,Token成本再低,也是在浪费时间;而如果垂直AI的Prompt调校与交互设计,能让用户在3句内产生强烈的Aha moment并真的拿到结果,高昂的Token账单就不是浪费,而是宝贵的“生产力成本”。
面对巨头的低价与内置攻势,垂直创业者唯一的解法就是:不按Token收费,按“结果”付费。
大厂免费提供大而全的泛水工具,创业公司就在红海之上建起“高品味收费站”——按“撮合成功一对交友”或“成功获取一条精准海外线索”来收费。
不卖算力,只卖结果。
04. 大厂的“卖水人”阳谋:你以为他是对手,其实他在等你消耗Token
当所有的创业者都在战战兢兢地为大厂的像素级复制做防御时,丘慧慧站在生态链最顶端撕开了大厂的底牌:
“实际上,大厂根本没有那么强烈的意愿跟我们抢着做一模一样的东西。”
大模型发展到今天,狂砸了千亿资金的大厂们,现在最焦虑的是什么?
是他们的Token卖不出去,是他们高价卖给头部金融机构的软硬一体机和算力根本用不起来。
“大家都以为AI只能做投研量化或写代码,这些场景一天能消耗多少Token?非常少。”丘慧慧说。真正能帮大厂把流量和算力消耗跑起来的,是用AI去服务千人千面、极其细碎的长尾财富人群。
中国有7亿理财账户,6000万活跃股民。金融机构想做服务却不知道怎么做——一头是复杂的金融产品,一头是碎片化的客户,每一分钱都需要服务,大厂根本顾不过来。
如果创业公司能冲到一线,帮金融机构把“怎么服务客户”这套最脏最累的非标陪跑工作跑通,大厂反而会在背后笑逐颜开。因为你们在源源不断地帮他消耗Token和算力。
大厂的底层商业逻辑是“卖水人”,他们最渴望的,是生态伙伴赶紧把各种奇形怪状的细分场景折腾起来,然后把Token量跑起来。
大厂是重工业,垂直创业者是特种手术刀。
垂直创业者不需要老是自己吓自己。大厂没那个心思整天盯着你那一亩三分地像素级抄袭,他们只希望你赶紧带着你的小铲子去把河道挖宽,把他的水引过去。
看清了这层“卖水人”的阳谋,垂直AI创业者的路,其实才刚刚开始。
更多对话细节
嘉宾:
Halo 创始人-Joe
Show3D 联合创始人-和杉
八爪鱼 产品总监-陈丽
飞笛科技 创始人-丘慧慧
主持人:非凡资本 VP-黄璟睿Jerry
嘉宾致辞与赛道介绍
黄璟睿Jerry:在做 FA 的过程中,我接触了非常多做垂直领域的 AI 创业者,涵盖医疗、法律、工业、财税、人力资源等各个方面。投资人和创业者常常会问同一个问题:“如果有一天大厂也做这个,我们怎么办?”
确实,大厂手里有算力、有用户、有品牌、有钱,看起来就像拿着火箭筒进了冷兵器战场。今天请到的几位嘉宾都在垂直行业深耕多年,在 Panel 开始之前,先请各位用两分钟时间,介绍一下自己所在的企业和正在做的事情。先从 Joe 开始。
Joe:大家好,我叫 Joe。我们的产品是 Halo,主要做 AI 社交。我们通过为每个用户构建数字分身,来切入相对垂直的 dating(相亲交友)领域。
和杉:大家好,我是 Show3D 的和杉。我们主要做“AI 生成 + 3D 建模”这一块。我们发现现在做 AI 生成的很多,但很多时候生成出来的东西无法直接进行工程交付。所以我们把生成、编辑、本地渲染整合成一个完整的链条,直接给到客户一个完整可用的产品。谢谢。
陈丽:大家好,我是来自于八爪鱼的陈丽。我们公司主要做企业数字化运营和客户体验管理(CEM)。核心有三条产品线:
八爪鱼采集器:进行全网数据的快速收集和获取。
云听 CEM:做企业客户的体验管理,帮助企业洞察全网全渠道的用户反馈,优化产品迭代和客户服务。
八爪鱼 RPA:自动化流程和办公工具,解决和替代企业里机械、重复的劳动力,直观地起到降本增效的作用。
目前我们的采集器主线也做了两到三款 AI Agent 产品,包括最近在公测的 产品,这是一个面向海外 To B 的 AI 智能获客产品。大家感兴趣的话可以搜索关注。
丘慧慧:大家好,我是飞笛科技 CEO 丘慧慧。我是一个做了十几年的传统财经媒体人,这几年在跟着非凡一起成长。我们公司聚焦在金融领域。
大家对金融科技和 AI 的认知,大部分集中在“投研侧”。而飞笛科技是在“投顾侧”(即财富侧),一头连着产品,一头连着客户。我们更聚焦在客户服务领域,帮助金融机构实现全场景的客户洞察、服务、经营以及深度的价值挖掘。
直面巨头:垂直创业者最被低估的生存优势
黄璟睿Jerry:谢谢几位嘉宾。第一个问题来了:大厂拥有数据和强大的用户生态,当他们进入你们的细分领域时,你认为垂直创业者最容易被低估的生存优势是什么?先从丘老师开始。
丘慧慧:我简单回应一下。先举一个一周前刚发生在我们头部券商客户身上的真实案例:他们内部的智能推荐系统,原来采用的是某大厂的能力。但最近大厂宣布全线把这个产品下线了,意思是“我不干了,你们自己找其他供应商吧”。于是客户跑来问我们能不能接。
从我们的角度来看,不应该把垂类供应商和大厂放在一个纯竞争的视角。在 AI 的大视野下,未来是一个从用户洞察和需求出发,对整个供应链和生态重组的过程。回到主持人讲的细分生存优势,我认为在垂类场景——以金融为例,最简单直接的就是牌照。
牌照的意义在于:第一,你不能随便进场;第二,牌照背后有很深、很长的供应链。未来的 AI 原生场景,必须全部长在牌照以内、闭环以内。如果你没有一个躬身入局的心态扎根到这些场景当中,让你的能力从场景中长出来,就很难建立信任。无论是你的数据、用户反馈,还是跟 B 端客户共建的能力,大家需要在一个“合伙人”的心态上去共同完成。
为什么大厂在这个时候退出,而我们能入场成事?因为我们解决掉的是大厂和垂类场景中间巨大的鸿沟,那个鸿沟有太多细节需要人去做,我们要在中间担任这个角色。
黄璟睿Jerry:明白,金融行业有牌照作为护盾。那其他行业,陈总有什么看法?
陈丽:我挺认可丘总说的,在垂类行业确实要自己亲自下场去攻破难点。我们总结下来的生存优势就是:长期专注且深耕一线,通过实践沉淀出场景深度的产品适配能力。
单看一个产品的表象工作流或某个功能,别说大厂,任何一家有技术基础的公司都能 copy。但背后的核心,是细分赛道里用户的隐性需求,以及你对应这个需求的解决方案,这不仅靠时间,还要靠实践。
举个例子,我们为什么做海外 AI 智能获客产品?八爪鱼是一家全球化公司,营收最好的市场是在美国和日语地区,中国市场排第三。我们最早在美国成立销售团队时人生地不熟,第一时间想到的确实是线上获客。当时采购了美国本土非常高端、成本不低的获客工具(比如 Apollo 等)。但我们发现它只能在量上取胜,哪怕每天发邮件、LinkedIn 打招呼的额度全线拉满,最终得到的有效回复和线索非常少。
在这种场景下,我们一线的一个 sales(销售),自己结合八爪鱼 RPA 流程,加上 ChatGPT 和飞书表格,手动组合了一套自动化获客流程。他不断调优提示词(Prompt)和 RPA 工作流策略,结果在两个月之内,帮海外团队拿下了第一个在全球极具影响力的品牌客户。
这个事情让我们很振奋。为了让公司海内外团队都用上这个能力,我们深度分析了海量的历史数据,抽象出影响获客转化每一步的正反反馈因素,把经验和数据内化成了产品能力。这就是今天的产品。非要说它的核心竞争力是什么,绝对不只是看似简单的 AI 工作流,而是它背后经过无数真实成交案例和逻辑打磨出来的产品内核力。
只要专注在自己的赛道里,去做大厂不屑于做、或者做不深做不透的细分领域,这就是我们的切入点。
黄璟睿Jerry:主要还是选中一个领域去深耕。刚刚在台下我和和杉总讨论,他说 Show3D 是大厂没办法复制的,我们听听他的看法。
和杉:现在的图片和视频生成做得非常多,但痛点是生成完之后无法直接工程交付,因为缺少深度的编辑、渲染和雕刻。很多做图生成的公司,还要再加上 3D Max 或 Maya 进行 3D 建模,重新编辑雕刻和渲染。但 Maya 和 3D Max 它们目前并没有完美的 AI 生成体系。
我们正在做的事情就是把整个链条打通:从前端的 AI 生成图片视频,到深度的编辑,再到本地渲染和雕刻,提供一体化的流程。
大厂不太愿意做这个,因为长尾端客户的群体不太一样。大厂如果要做好,底层技术全部得重新设计。除了差异化竞争,我们的核心优势在于底层技术:大部分大厂是基于 CPU 架构调度数据,而我们直接通过 GPU 搭建了最底层的平台。我们的建模、雕刻以及最底层的渲染内核,大厂在短时间内是很难颠覆的。
黄璟睿Jerry:Joe 这边对生存优势有什么看法?
Joe:我觉得一方面是 Startup(初创公司)天生和大厂的组织形态不同。比较重要的一点在速度和对 timing(时机)的把握上。在大厂还没反应过来之前,你先看到机会,通过进化速度优先抢占用户的心智。
抢占心智之后,你如何把用户服务好、建立粘性?在这种情况下,大厂后来再去复制、再去满足用户,在时机和速度上都会处于劣势。
黄璟睿Jerry:先下手为强,天下武功唯快不破。
AI 时代重构生态:最难复制的护城河是什么?
黄璟睿Jerry:在 AI 爆发之前,大家的护城河可能是技术、可能是数据。AI 出来以后,大模型已经重构了整个生态。你们觉得最本质、最难复制的护城河是什么?由 Joe 先开始。
Joe:最难复制的还是整个组织的判断和选择,这甚至是一种品味(Taste)。品味是很难被其他团队复制的。这就解释了为什么 1000 个人做同一个类型的产品,最后会出现 1000 个截然不同的样子。
和杉:我觉得还是最底层的核心技术。大厂要做应用层很容易,但我们拥有将近 20 年最底层的 3D 建模与生成的底层技术积累。区别于大部分大厂通过 CPU 调度,我们直接通过 GPU 加上本地渲染内核,这在短时间内很难被复刻。
黄璟睿Jerry:但如果大厂愿意砸钱,追着你打呢?
和杉:他确实有可能做出来,但他需要时间。第二,我们有差异化的客户侧优势。举个例子,像 3D Max 或 Maya 学习成本非常高,且很难在轻量级的消费级电脑上运行。而我们的产品能让学生和设计师在普通配置(3000 到 5000 元)的电脑上实时进行建模操作。这种用户下沉和硬件适配是大厂很难顾及的。
黄璟睿Jerry:这还是一个时机和定位的问题。陈总这边呢?
陈丽:我简单总结三个点:
隐性行业 Know-How 的产品化:把垂类、长尾的场景化通用能力,内化成产品的原生能力。
场景私域数据的反哺:细分场景跑起来后,沉淀出的数据价值绝对比行业公开数据更有价值,它可以持续反哺产品。
切入用户的工作流:无论是做采集器、RPA 还是 CEM,我们都在尝试将产品能力接入用户的业务主流,让他们变成一种习惯。最后拼的不再是产品功能,而是用户习惯。既然我们有先发优势,就一定要去抢占这个生态位。
丘慧慧:我高度同意陈丽总的观点,顺便补充一个结论:在 AI 时代,无论通用大厂还是垂类公司,都面临同样的壁垒问题。这个壁垒一头是你对用户需求的理解,一头是你对上游供应链的整合。
我特别同意陈总说的“躬身入局”。进到场景里,你会对客户需求的复杂性充满敬畏。同时,你跟垂类场景里的客户一定是“产品合伙人”和“数据合伙人”的关系。
打个比方,你可能要成为某个垂类场景里类似“自动驾驶雷达”一样的角色,共同去采集环境数据并沉淀即时反馈数据。同时,你要把“非标的陪跑过程”尽量产品化。AI 时代真正考验的壁垒,在于你能不能不重复传统 SaaS 的老路,创造出一种新模式——基于共同利益,把陪跑这种很重、高度不确定的事情,转化为产品力、能力和数据。
黄璟睿Jerry:也就是说,要站在客户的角度去做产品。
丘慧慧:客户要的是什么?客户要的是挣钱!你要跟他们挣钱的 KPI 高度绑定在一起。不能回避这个问题,不能说我只负责给你提供功能或帮你降本,不,客户要的是增效。
商业化扩张:最大的非技术瓶颈
黄璟睿Jerry:总结来说,还是抢占先机、建立粘性、绑定利益。我们聊聊商业化。在做垂类场景时,瓶颈往往不是技术。目前大家在扩张时遇到的最大“非技术因素”是什么?丘老师先来。
丘慧慧:简单直接两个字:时间。看你能不能耗得起。
尤其在金融这种牌照行业,我给大家一个数据:刚刚过去的一季度,某头部券商单季净利润是 100 个亿。这还是在行业监管要求降费降佣、向投资者让利的大背景下。这意味着它是一个有保护门槛的行业,在很长一段时间内依然很舒适。
虽然 AI 来了,金融机构老板会说“我要 AI”,但同时也会说“我要 KPI,还要降本增效”——既要还要。在这个过程中,你以何种商业模式(短期、中期还是长期的产品关系)能支撑一个创业公司熬过一个 5 年甚至 10 年的周期?在坚信 10 年后世界一定会改变的确定性目标下,你能经历这么一个漫长的创新周期吗?
我的判断是,未来 3 到 5 年牌照行业会发生很大变革。人很难被说服改变,组织也很难,但人会被“别人的成功”所改变。加入这个漫长的赌局,你要考虑的是你愿意跟哪个客户先共建出标杆案例(MVP),率先成为成功的那个,让别人跟上来。
黄璟睿Jerry:您提到金融行业的内在逻辑变革,能再具体谈谈吗?
丘慧慧:金融行业目前正处在几个周期交叠中:经济在降速;监管要求同质化竞争转向。过去通道的钱太好挣了,现在中长尾金融机构势必得谋求从“挣通道的钱”转向“挣服务的钱”,从“卖产品”变成“服务客户”。这是内在逻辑的变革周期,然后才是 AI 的技术变革周期。
以前钱好挣,组织很难割肉转型。但 AI 来了,它讲究“端到端”,让客户端到产品端变得扁平化,没有中台了,很多中间部门可能会消失。这就是个赌局,客户里一定有人求变。谁先变,谁就干掉其他人。所以我们也在积极寻找机构里最想改变的那个部门和 Leader,先跟他们合作。
黄璟睿Jerry:明白。陈总这边呢?
陈丽:丘总说的是 To B 领域,那我聊聊 To C 方向。随着当下的算力成本上升,To C 带来了一个商业模式的困局:传统通过扩大用户规模来摊薄边际成本的运营逻辑,现在行不通了。
以往投入几十万或几百万把传统软件做出来,运营使劲砸钱获客,因为边际成本几乎为零,客户翻十倍成本也不会怎么上升。但现在做 AI 产品,多进来一倍的用户,Token 的消耗和算力成本就会成倍增加。所以做 To C AI 产品,一开始就要想清楚商业模式,尽快拿出一个 MVP 版本去验证成本和收益的平衡,尽快完成 PMF(产品市场匹配)。
黄璟睿Jerry:明白。Joe 这边也是做纯 To C 的,你们有这种感受吗?
Joe:有,Token 的消耗确实一直在增加。这逼着我们回归到增长的本质:过去传统软件可以通过边际成本递减获利;但在 AI 时代,你交付的 Token 如何变成用户愿意买单的“爽感”和“结果”,这件事情变得极其重要。用户只有拿到了想要的结果,才会买单。AI 产品只要上大模型就会产生固定成本,如果做成纯免费产品,ROI(投资回报率)永远打不正。
黄璟睿Jerry:和杉总在商业化扩张上的挑战是什么?
和杉:我们在对接大 B(企业)客户时会有挑战。我们花了很长时间把最底层的核心技术搭建起来,也有了标杆客户。但是对于大企业来说,它在采购时还是需要相对稳定、有体量的供应商。对于初创公司而言,要去跟大企业拿大型 Deal(订单)的时候,资质和信任度依然面临很大挑战。
终极推演:如果大厂像素级模仿,第一动作是什么?
黄璟睿Jerry:最后一个问题。假如大厂真的推出了一个跟你们高度类似的产品,你们的第一个动作会是什么?是调价,还是加功能?
Joe:我觉得这个时候更多的是要把自己的长板拉得更长。把自己最好的优势、差异性,包括用户体验的爽感和 Aha moment(惊喜时刻)做到极致,拉开跟大厂第一版产品的差距。就像“一白遮百丑”一样,把这个“白”做到无法超越。这是我们关注的,而不是去加功能或打价格战——论砸钱,大厂有的是钱跟你耗。
和杉:我也同意,我们不会去调整价格或盲目加功能。我们还是会在最细分的赛道把它做深。针对学生和设计师这种小 B 客户,他们追求的不是高大上的渲染,而是能随时随地在普通的消费级电脑上实时顺畅地建模。把这个最核心的底层技术守住,大公司就很难卷进来。
陈丽:大家的观念大同小异。盲目去叠加通用能力肯定是最不可取的。假如真的遇到这个问题,第一是在营销和产品迭代上,一定要去强化和突出自己的长板,把大厂通用模型不具备的能力放大。第二是加固核心用户圈的信任感。前期积累的一批核心用户群体是非常宝贵的,把他们服务好,他们的口碑传播和带动作用不容忽视。
黄璟睿Jerry:丘老师有没有新的观点?
丘慧慧:我附议前面三位嘉宾的观点。但我补充一点金融行业的独特感受:大厂实际上并没有那么强烈的意愿跟我们抢着做一模一样的东西。
大模型发展这三四年了,大厂在金融这个有钱的行业里,最想卖的是什么?当然是 Token 和软硬一体机。它封装出所有的 Skill、MaaS 能力给生态伙伴和 B 端客户使用,都是为了刺激大家把算力用起来,这是它的底层商业逻辑。
实际上,很多真正花大钱买了算力的金融大厂客户,Token 量根本用不起来。因为大家误以为 AI 只能用来搞量化模型或写代码,这些场景消耗的 Token 很少。真正能够把量跑起来的,是用 AI 来服务千人千面的客户。中国有 7 亿理财账户,6000 万活跃股民,有海量的个性化财富需求没有被满足。金融机构想做,但不知道怎么搞。一头是复杂的金融产品,一头是碎片化的客户,哪怕客户只有几千块钱你也得服务。
如果这个量能跑起来,一定建立在创业公司帮机构解决好了“怎么服务客户”的基础上。这跟通用大厂的定位完全不同。垂类的可为空间其实还挺大的,不要老整天担心大厂会来把你怎么样,大厂没那个心思,它就想生态伙伴赶紧把应用搞起来,然后 B 端金主们赶紧买它的算力和 Token。