开篇:
告别旧秩序,金融业站在转型的历史分水岭
2025年,注定会被载入中国金融史册。这一年,多条平行演进数年的暗线终于汇聚成势,撕开了旧有增长模式的帷幕,将整个行业推向了一场深刻而不可逆的系统性重构。
存款利率首次全面破“2”进入“1时代”,不再只是一个冷冰冰的数字,它标志着过去四十年“高储蓄-高增长”模式的终结,倒逼数亿居民重新审视财富的栖息之地。
与此同时,买方投顾规模突破,盈米基金、中金财富等头部机构的成功实践,让“以客户为中心”不再是空洞口号,而是一套可验证、可复制的商业逻辑。
AI大模型从概念验证跨入规模应用,“AI涨乐”们的上线昭示着金融服务正在被重新定义——不是简单的技术赋能,而是从产品设计、风险定价到客户交互的全流程再造。
更值得玩味的是监管的“精准拆弹”与“定向松绑”并举:一边是近200家中小银行被合并注销、第三方投顾虚假宣传遭重拳整治;另一边是头部券商获得业务松绑、公募基金加速出海布局。这种看似矛盾的政策组合,实则传递出清晰的信号——市场化与规范化不是对立项,行业正在从“野蛮生长”转向“优胜劣汰”,从“牌照红利”转向“能力竞争”。
如果说2025年是诸多变革的“引爆点”,那么2026年,将是这些趋势从量变到质变、从试点到常态、从概念到落地的关键年份。站在这个历史的分水岭上,我们试图通过十大趋势的深度解析,勾勒出中国金融业转型的路线图。
趋势一:
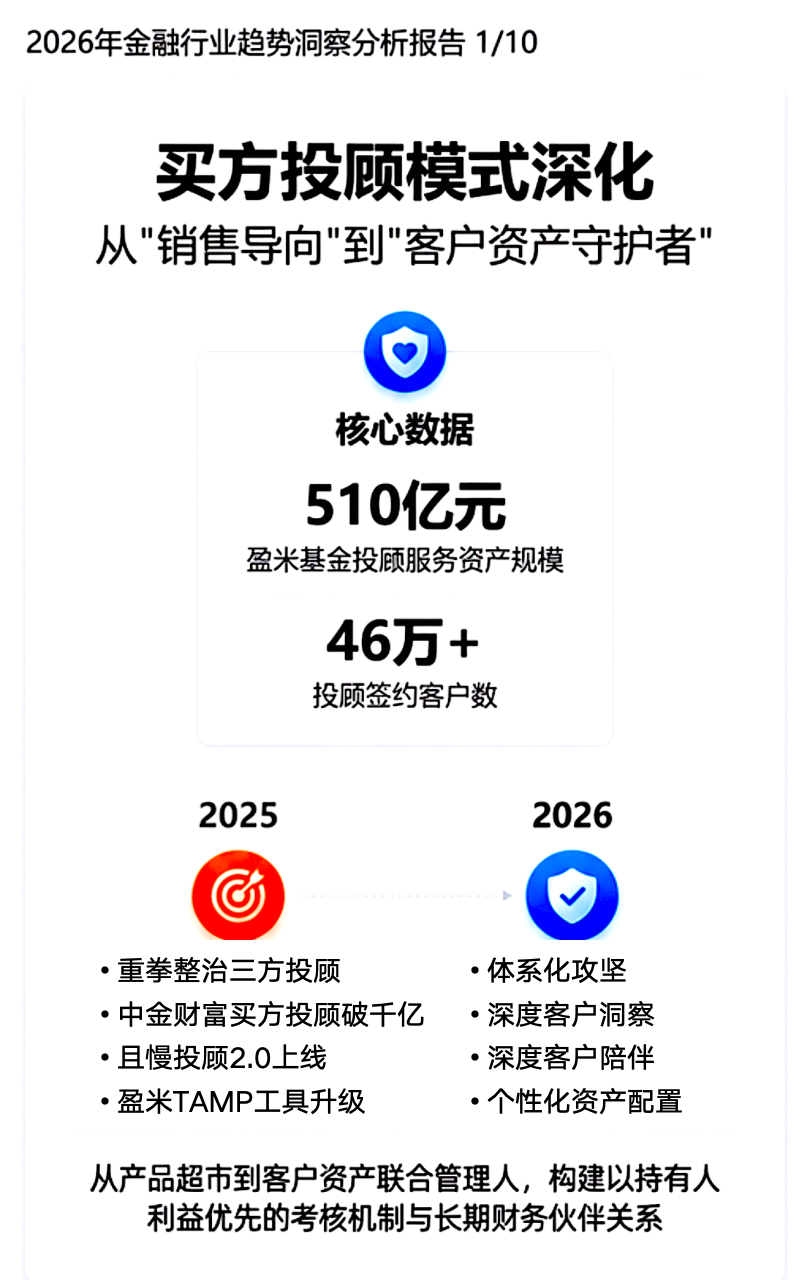
买方投顾模式深化:从“销售导向”到“客户资产守护者”的体系化转型
2025年,财富管理行业的核心矛盾与转型方向已清晰呈现。一方面,监管重拳整治第三方投顾虚假宣传、诱导高额会员费等乱象,直指“卖方销售”模式的弊端。另一方面,以中金财富买方投顾规模突破千亿、盈米TAMP给顾问提供的“账户诊断 、投资规划”展业工具、且慢上线以资金规划+资产配置为核心的投顾2.0服务,以及发布行业首个供AI使用的财富管理MCP服务,预示着“以客户账户为中心”、以“AI为驱动力”的服务模式开始真正规模化落地。证监会推动的基金销售行为新规、绩效考核新指引(要求高管、基金经理自购并长期持有),从制度上推动“持有人利益优先”原则落地。
展望2026年,买方投顾转型将进入体系化攻坚阶段。竞争焦点将从单一的产品或工具,转向投顾团队的专业能力建设、考核激励机制与客户长期利益的深度绑定,以及基于深度客户洞察的个性化资产配置方案。成功的机构将不再是金融产品的“超市”,而是客户资产的“联合管理人”和长期财务伙伴。
趋势二:
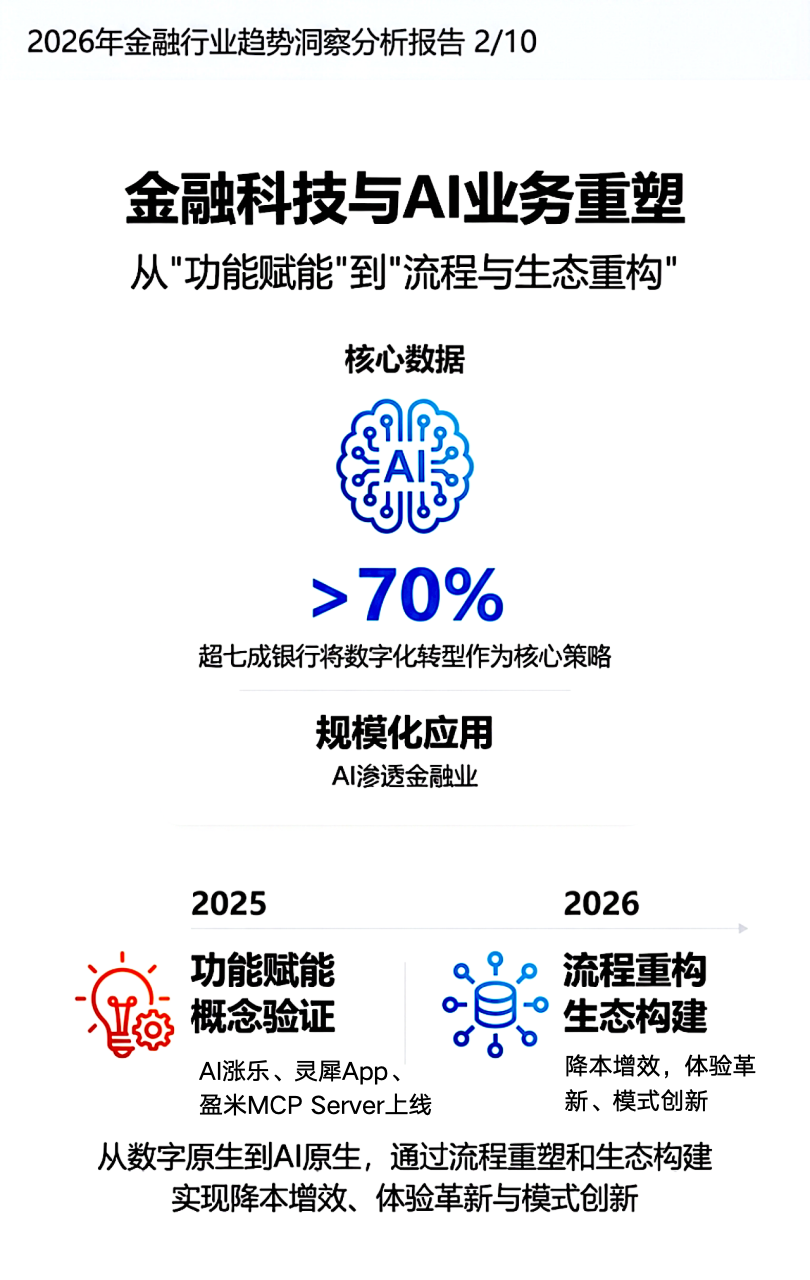
金融科技与AI业务重塑:从“功能赋能”到“流程与生态重构”
2025年,AI在金融业的渗透已从概念验证进入规模化应用阶段。“AI涨乐”、“灵犀APP”、盈米MCP Server上线多家AI平台等案例显示,AI正深度融入投研、客服、交易等核心场景。毕马威报告指出,超七成银行将数字化转型作为核心策略,且追求从“数字原生”向“AI原生”转变。
2026年,AI的竞争将超越单点工具应用,进入业务流程重塑\*\*\*\*和生态构建的深水区。其核心价值将体现在:一是降本增效,如AI审批、智能风控降低运营成本;二是体验革新,通过智能投顾、个性化推荐提升服务温度与精度;三是模式创新,如基于大模型的“AI原生”金融产品与服务。金融机构的数字化能力,尤其是数据治理、算法模型与业务场景的融合深度,将成为新的核心竞争力分水岭。
趋势三:
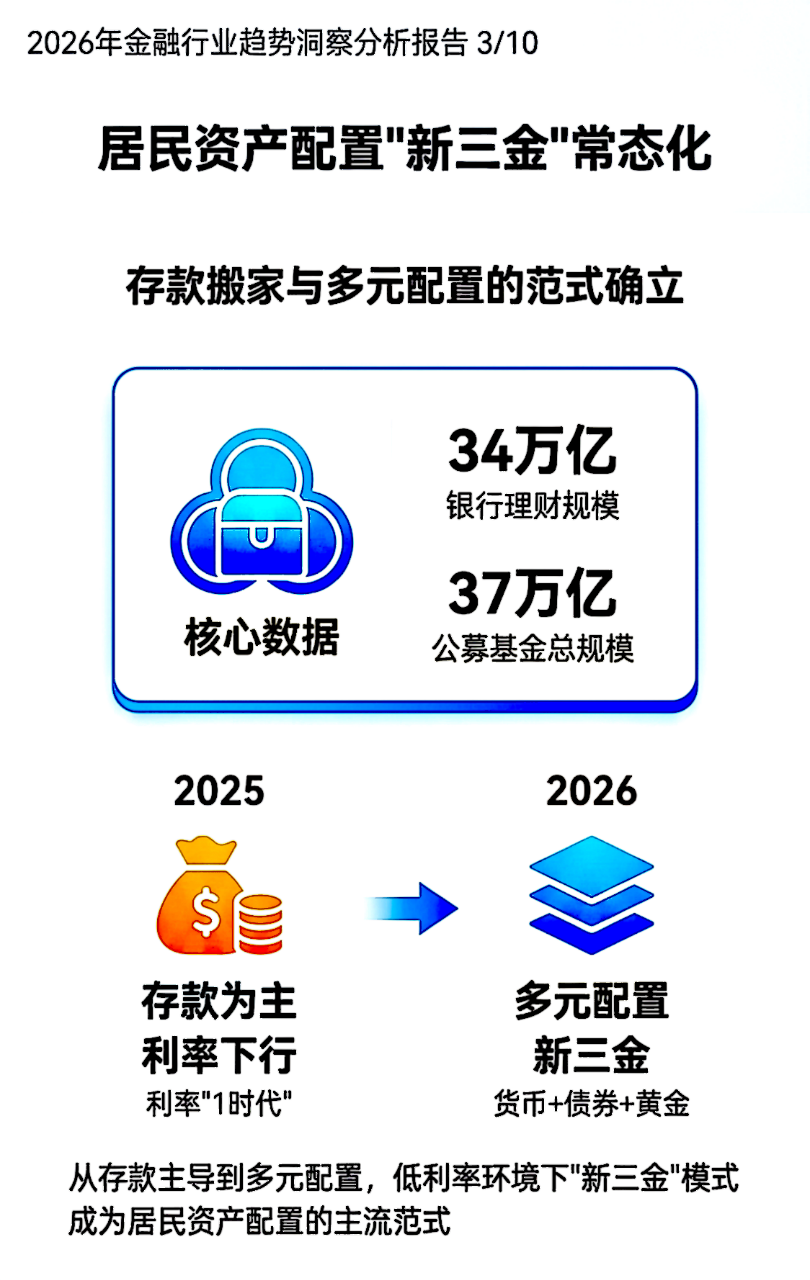
居民资产配置“新三金”常态化:存款搬家与多元配置的范式确立
在存款利率持续下行、银行中长期大额存单停发或利率进入“1时代”的背景下,2025年居民资产配置行为发生深刻变化。存款向理财、基金、保险等“搬家”趋势显著,“货币基金+债基+黄金”的“新三金”配置模式被广泛接受并实践。银行理财规模突破34万亿、公募基金总规模站上37万亿、黄金ETF受追捧均是明证。
2026年,这一趋势将固化为新的资产配置范式。驱动力量包括:低利率环境持续、资管产品不断丰富(如商业不动产REITs开闸),以及投资者教育深化。银行理财、公募基金(特别是低波固收、红利主题)、保险(储蓄、养老属性)将成为承接居民储蓄的核心渠道。对金融机构而言,关键在于提供清晰、稳健且能穿越周期的资产配置方案,而非单一的高收益产品。
趋势四:
银行业“轻型化”与综合化转型:息差压力下的必然出路
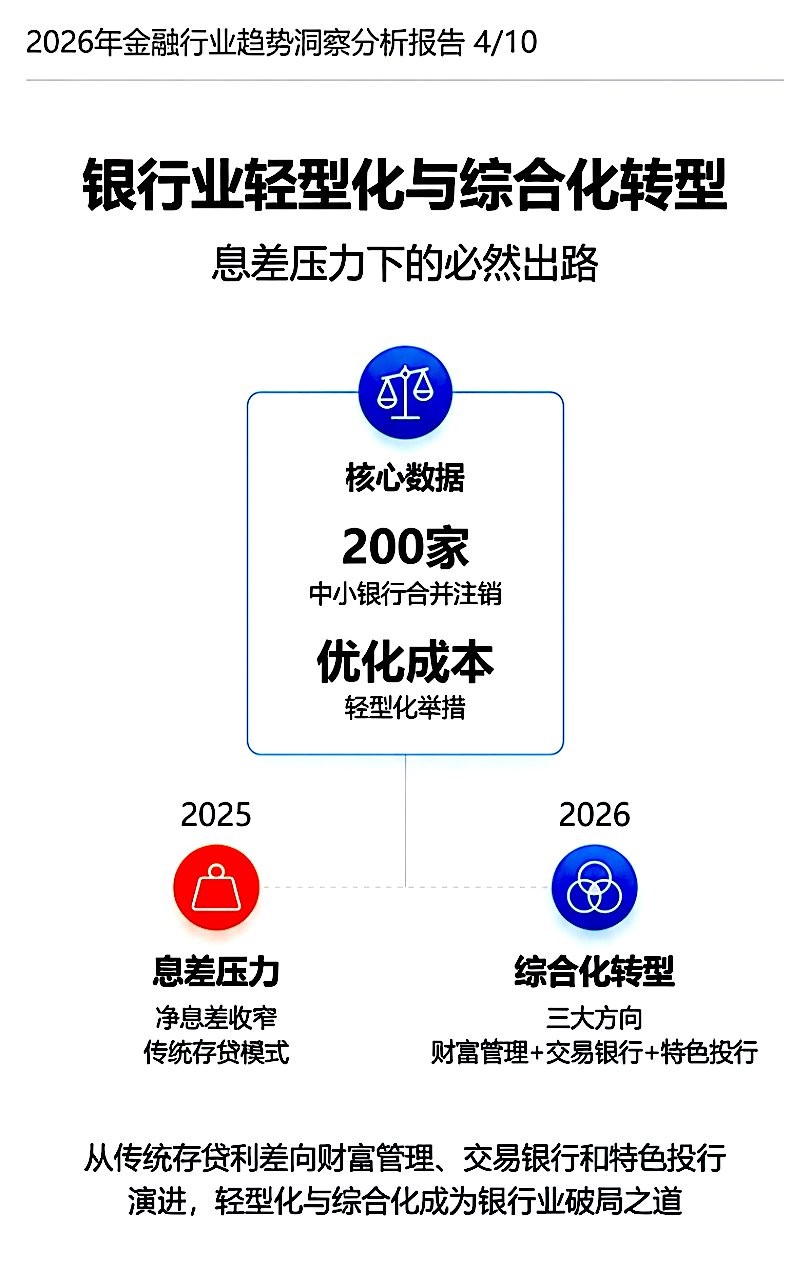
净息差持续收窄是银行业2025年面临的根本挑战。应对之道清晰指向“轻型化”与“综合化”。轻型化体现为:年中近200家中小银行被合并注销、国有大行撤销监事会、关停低效网点和信用卡中心,以优化成本。综合化则表现为:银行理财子公司成为网下“打新”新势力、加大权益投资;发力财富管理中收;探索并购金融、投行业务;以及申请虚拟资产牌照等。
2026年,银行业将更坚定地告别依赖存贷利差的传统模式,向“财富管理银行”、“交易银行”和“特色投行” 演进。竞争将聚焦于:非息收入占比的提升、对公业务的专业化深耕(如科创金融)、以及零售业务的深度运营和生态构建。银行的数量可能继续减少,但头部机构和特色化中小银行的竞争力将更加凸显。
趋势五:
资本市场国际化新桥梁角色:连接中国资产与全球创新
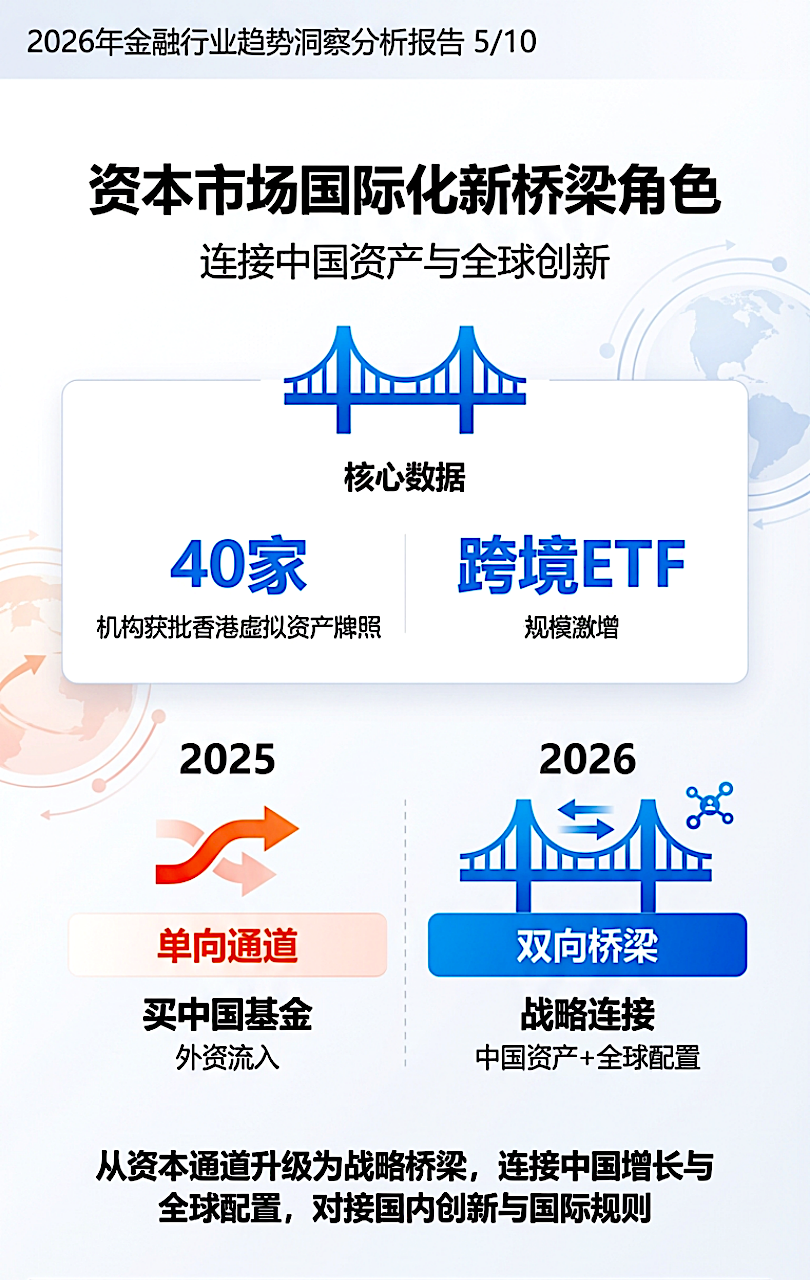
2025年,资本市场国际化呈现双向深化特征。一方面,“买中国基金”成全球新风尚,跨境ETF规模激增,外资持续流入。另一方面,中资机构积极“走出去”:公募加速出海设立子公司;年中近40家机构获批香港虚拟资产交易牌照;中资券商在中东等地布局财富管理。
2026年,中国资本市场的国际化角色将从简单的“资本通道”升级为连接中国增长与全球配置、对接国内创新与国际规则的“战略桥梁”。这意味着:一是产品互联互通深化,更多跨境创新产品(如REITs、衍生品)将涌现;二是中资机构全球服务能力提升,成为服务全球投资者配置中国资产、以及中国企业出海的核心中介;三是规则与标准的逐步接轨,在ESG、信息披露等领域与国际市场进一步融合。
趋势六:
私募与另类投资策略分化与险资入局:头部化、专业化与长期化
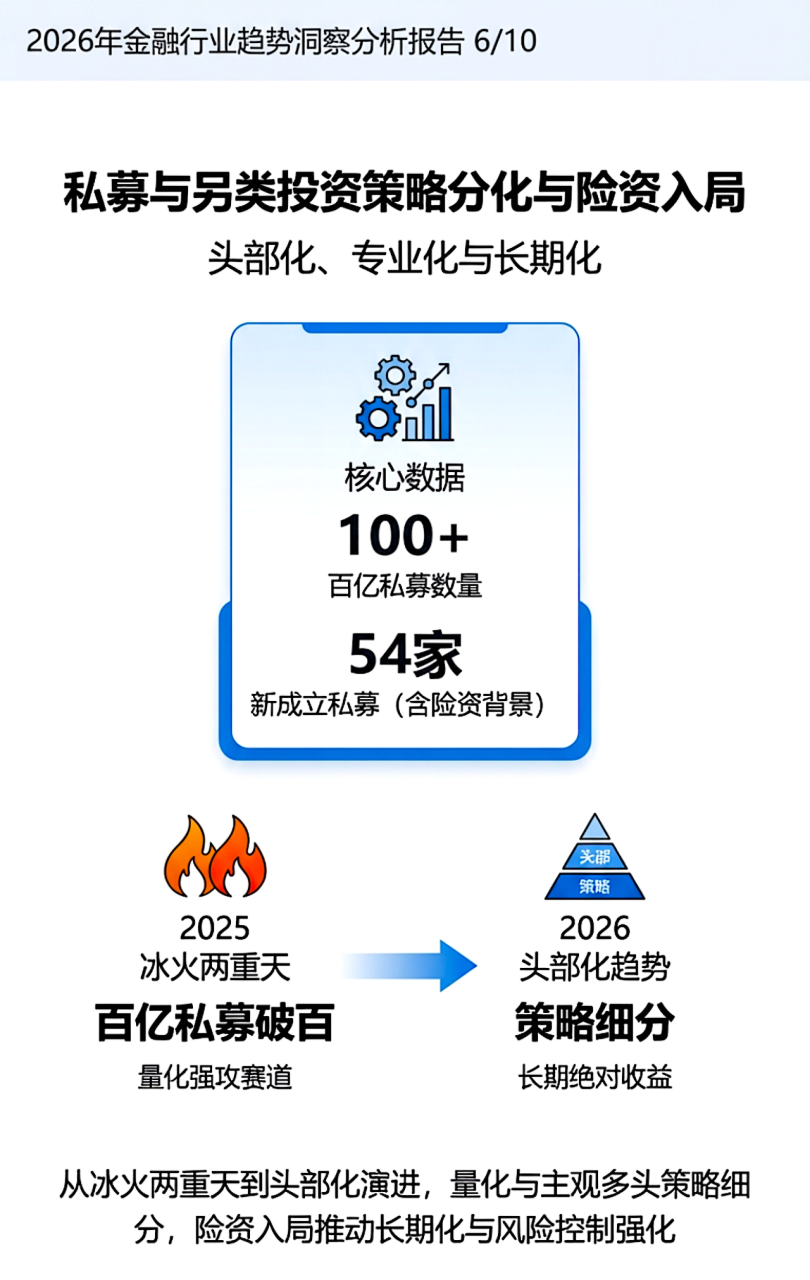
2025年私募行业“冰火两重天”:百亿私募数量破百,量化策略成为主力并强攻科创、红利等细分赛道;但同时,债基“踩雷”事件也警示了风险。一个显著趋势是险资大举进入,年内新成立的54家私募中多有险资背景。
2026年,私募行业将延续头部化、策略专业化趋势。量化、主观多头、宏观对冲等策略将进一步细分和迭代。同时,险资作为最重要的长期资金“新势力”,其通过私募基金进行另类资产配置的规模和影响力将显著扩大,这将引导私募行业更加注重长期绝对收益和风险控制。
趋势七:
资管行业趋势:从规模扩张到“精耕细作”的价值竞争
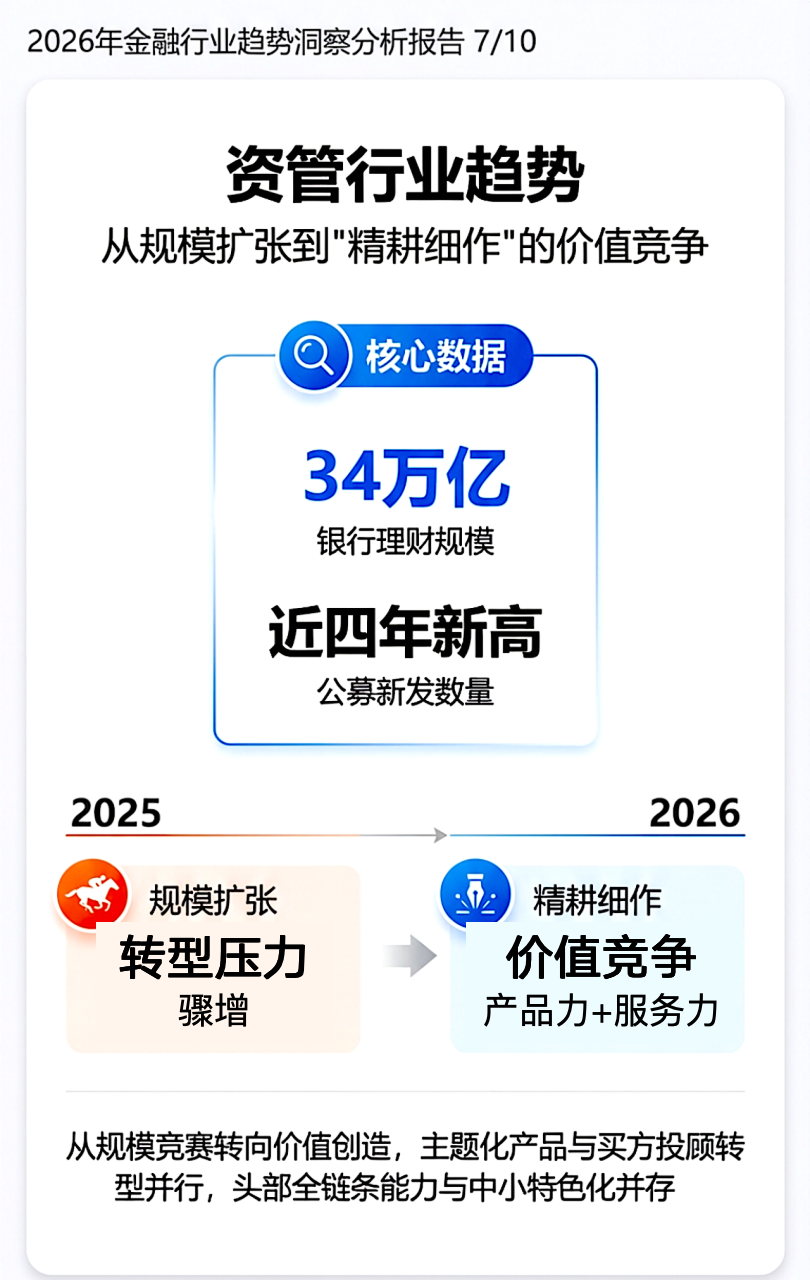
服务牵引产品变革时代到来,2025年数据显示,资管行业正告别粗放式的“跑马圈地”,全面进入“精耕细作”的深度竞争阶段。公募基金新发数量创近四年新高但总规模持平,银行理财规模突破34万亿但收益承压,都标志着“量增价稳”或“量增利平”成为新常态。
2026年,竞争焦点将彻底转向产品力、服务力和差异化。产品端,主题化、工具化产品成为突破口,同时费率改革和提升投资者体验成为重要竞争力。服务端,“买方投顾”转型从概念走向实践,考核从销售规模转向保有规模和客户盈亏,标志着从“卖产品”到“管资产”的深刻变革。差异化方面,头部机构凭借全链条能力深耕国际化与综合化;中小机构则聚焦细分赛道,打造“小而美”的特色。行业将从同质化的规模竞赛,转向基于专业能力的价值创造竞赛。
趋势八:
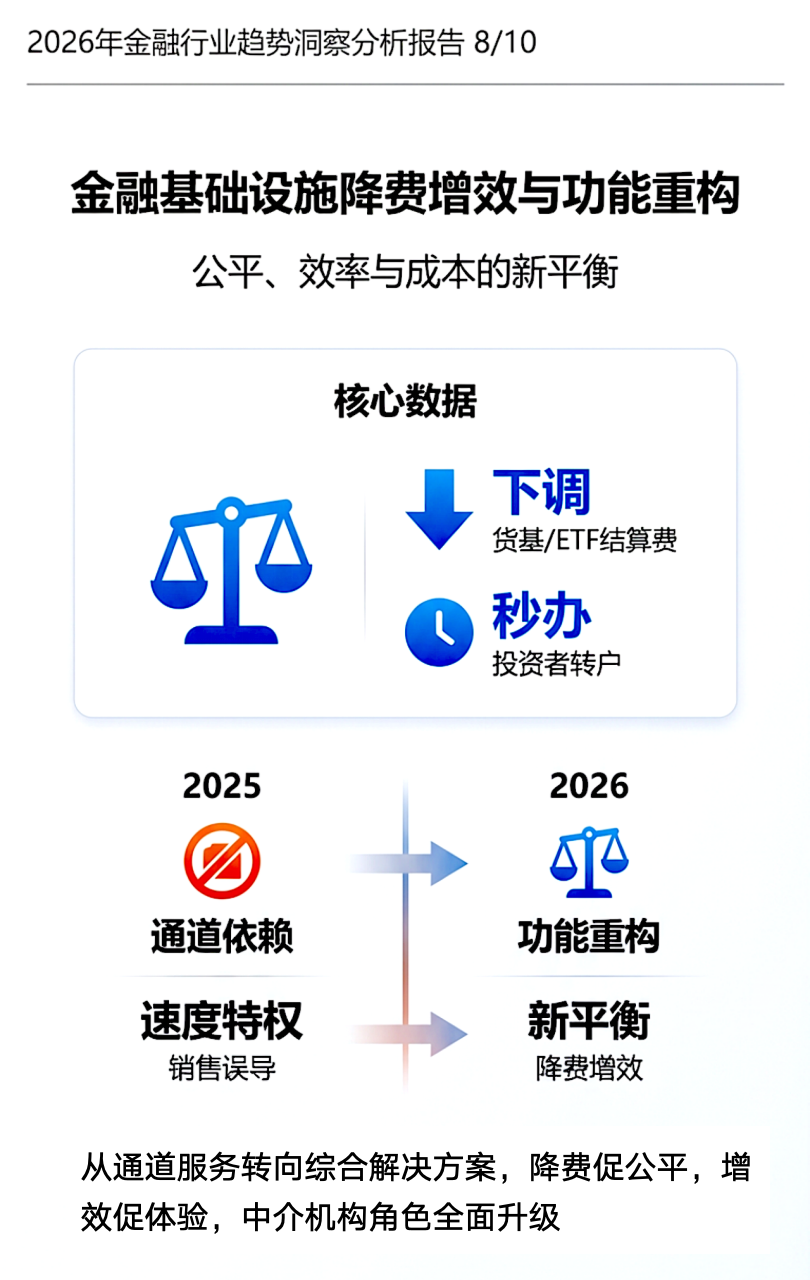
金融基础设施降费增效与功能重构:公平、效率与成本的新平衡
2025年,一系列旨在降低市场参与成本、提升运行效率的改革密集落地:货基/ETF结算费下调、交易所降费、投资者转户要求“秒办”、程序化交易新规等。这些措施直指过去存在的“速度特权”、销售误导、转户障碍等痛点。
2026年,这一“降费、增效、促公平”的趋势将制度化、常态化。金融基础设施的运营成本将持续降低,交易结算效率将进一步提升,市场参与者的公平性得到更好保障。对于券商、基金等中介机构而言,其角色必须从依赖通道和速度红利的“交易服务商”,加速转向提供研究、服务陪伴、资产配置、风险管理等高附加值服务的“综合解决方案提供商”。单纯靠牌照和通道赚钱的时代正在终结。
趋势九:
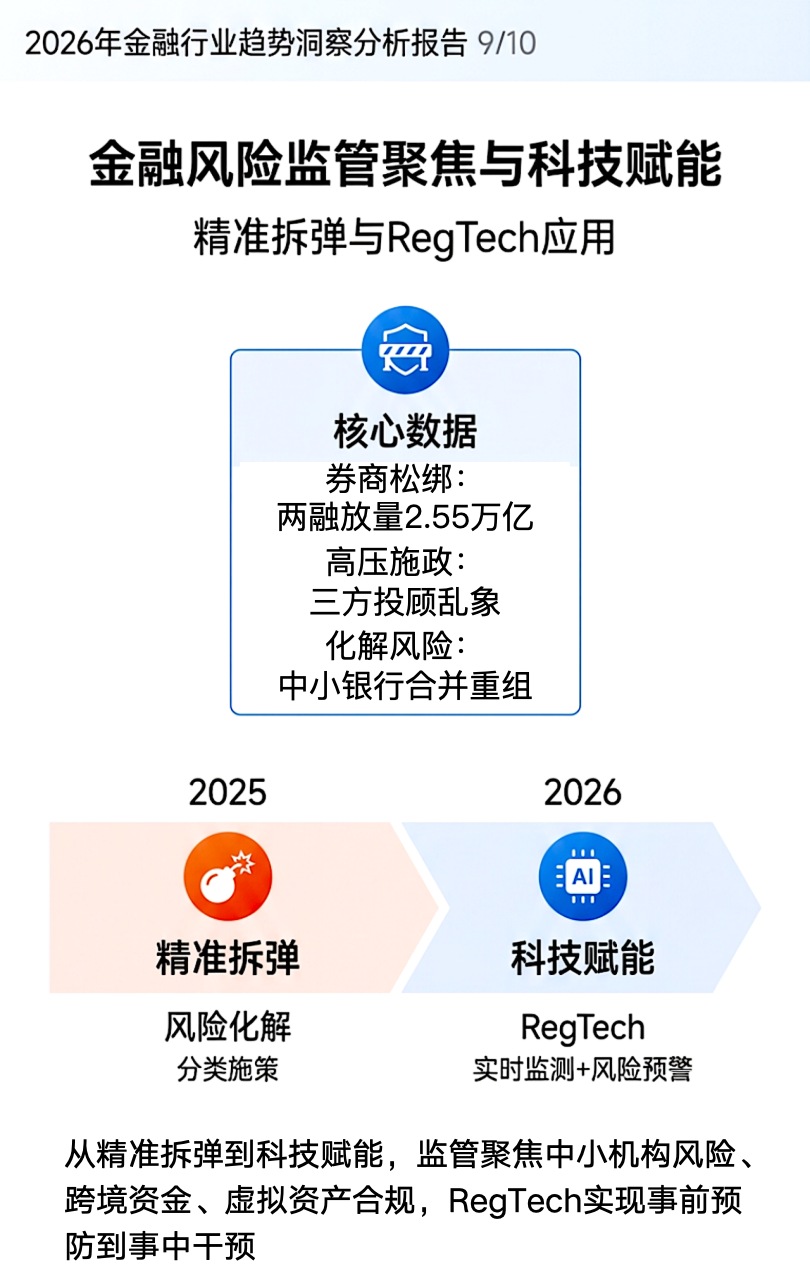
金融风险监管聚焦与科技赋能:精准拆弹与RegTech应用
2025年监管呈现“分类施策”与“精准拆弹”特点。一方面对优质机构(如头部券商)适度“松绑”,另一方面对问题领域(三方投顾乱象、信贷违规、数据安全)保持高压。对中小银行风险,通过合并重组等方式化解。
2026年,监管重点将聚焦:中小金融机构风险化解、跨境资金流动管理、金融科技创新的合规边界(如虚拟资产)、以及数据安全与消费者权益保护。同时,监管科技(RegTech) 的应用将更加广泛,监管机构与金融机构将更多地利用大数据、AI等手段进行实时监测、风险预警和合规报告,实现从“事后惩戒”到“事中干预”甚至“事前预防”的转变,提升监管的精准性和有效性。
趋势十:
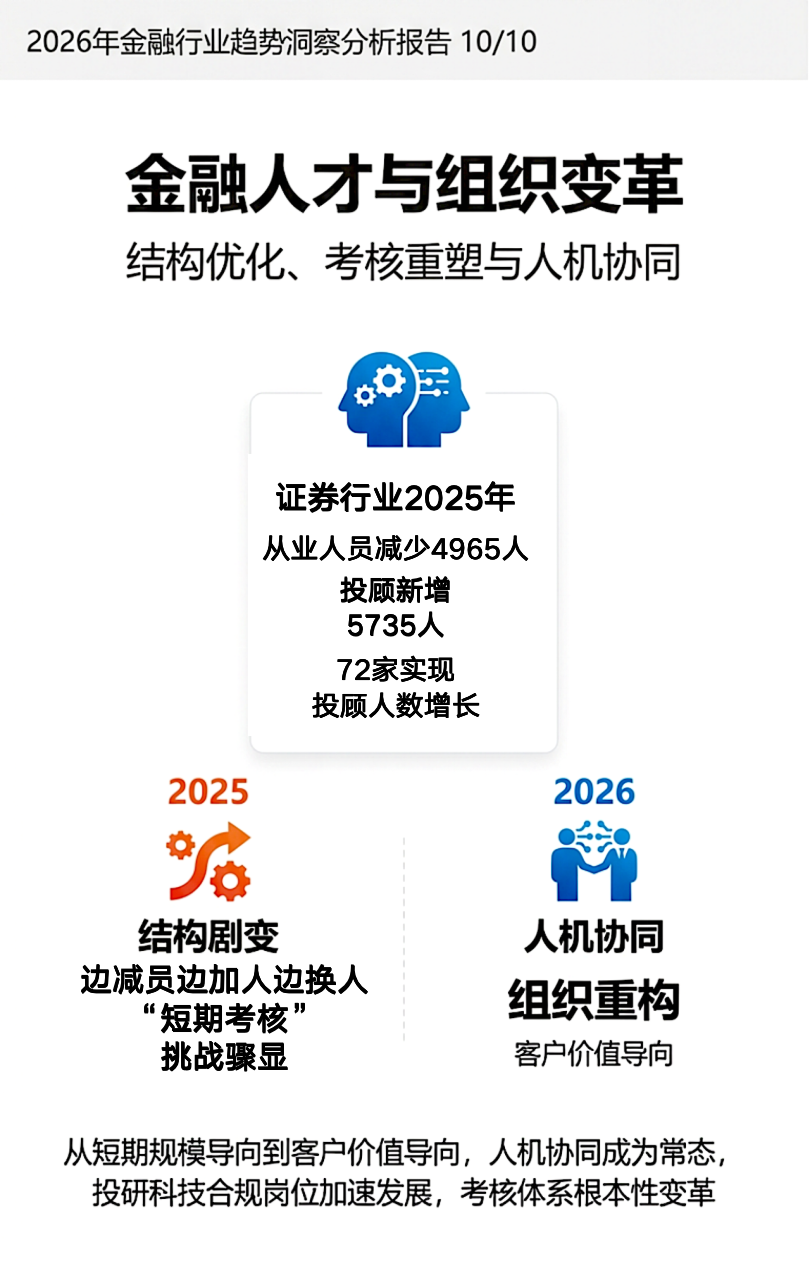
金融人才与组织变革:结构优化、考核重塑与人机协同
2025年金融业人才结构剧烈变动:公募超三成公司换帅、券商投顾人数显著增长而一般从业人员减少、银行科技人员增加。同时,基金经理薪酬与业绩强挂钩、基金销售考核转向保有量和客户盈亏。
2026年,金融业人才结构将加速向投研、科技、合规、买方投顾等核心价值岗位倾斜。组织形态上,“人机协同”成为常态,前台人员需要善于利用AI工具,中后台则需要更多的复合型技术人才。考核机制将发生根本性变革,从规模、短期销售导向,彻底转向以客户资产增值、长期陪伴和风险控制为核心的指标体系。这场深刻的人才与组织变革,将最终决定金融机构在新时代的竞争力。
点击查看十张金融业转型趋势图
结语:
从“通道为王”到“价值为王”的范式跃迁
当我们将2025年的碎片化事件串联成线,会发现一条清晰的主轴正在浮现:中国金融业正在经历一场从“规模导向”到“价值导向”、从“产品逻辑”到“客户逻辑”、从“牌照红利”到“能力红利”的范式跃迁。这不是简单的业务调整或战术应对,而是关乎生存的战略抉择。
2026年,这场变革将进入深水区和攻坚期。对金融机构而言,真正的考验刚刚开始:买方投顾不是换个话术,而是要重构利益分配机制和组织DNA;AI应用不是上线几个工具,而是要推倒重来业务流程和数据架构;轻型化转型不是裁员关网点,而是要在非息收入、专业能力上建立新的护城河。那些试图用旧地图走新路、寄希望于“等一等、看一看”的机构,将发现时代留给他们的窗口期正在快速关闭。
对投资者而言,2026年将是财富观念和配置行为深度重塑的一年。存款利率“1时代”不会逆转,这意味着躺在银行账户上“吃利息”的时代一去不返。学会与波动共舞、理解资产配置的底层逻辑、建立长期投资的理性预期,将成为每个家庭的必修课。好消息是,更丰富的产品选择、更透明的信息披露、更专业的投顾服务正在涌现,财富管理的“供给侧改革”正在为“需求侧升级”创造条件。
对监管者和政策制定者而言,平衡创新与风险、公平与效率、开放与安全的艺术将更加考验智慧。如何在守住系统性风险底线的同时,为头部机构和创新业务松绑?如何让中小机构有序退出而不引发连锁反应?如何在拥抱金融科技的同时,防范算法歧视和数据滥用?这些问题没有标准答案,需要在实践中不断试错和迭代。
我们有理由相信,尽管过程充满阵痛,但方向是明确的。一个更健康、更可持续、更以客户为中心的金融生态正在形成。当金融机构真正成为居民财富的“守护者”而非“推销员”,当科技让普惠金融不再是口号,当风险定价更加精准、资源配置更加高效,中国金融业将真正完成从“大”到“强”的跨越,为实体经济高质量发展和居民财富保值增值提供更加坚实的支撑。
2025年,我们目睹了旧秩序的瓦解;2026年,让我们共同见证新秩序的诞生。
注:本报告由飞耳数据与传播研究院策划,飞笛科技数据研究部与AI编辑部根据2025年全网财经信息大数据清洗加工而成。
制作团队
AI编辑部:陈清华
数据研究部:陈明师
AI视觉顾问:兰军
主编:简俊东 丘慧慧
策划:飞耳数据与传播研究院
---
FIR · 关于我们
飞耳数据与传播研究院
FINANCE INFORMATION RESEARCH
飞耳数据与传播研究院(FIR),简称飞耳研究院,是由飞笛科技与专注于用户行为研究、信息研究及传播闭环的专家及个体发起的开放、学习型民间机构。
未来定位于开放式财经信息整合与运营平台,旨在通过连接实体企业、产业研究机构、行业专家及智库、专业传播机构,聚合高质量内容与数据供给方,以数据产品及 AI 解决方案等方式,服务于金融客户、政府、企业及特定垂类应用人群。
聚合数据 · 洞察传播 · 服务决策