划重点:
1、用户多维动态画像、人机协同、总分协同,三大趋势主导券业零售变革
2、“创系列”指数密集上新,公募下半年上报30余只产品
3、私募资管备案同比激增119% 券商成最大产品供给方
4、广东首发Token贷,中行试单授信2800万
5、银行理财市场规模站上35万亿,两万亿级理财公司已有7席
6、险资二季度持仓净增1.83亿股,近期积极调研高景气赛道
7、财富管理划转至民生,国联民生总部+专业子公司架构形成
8、保险业上半年保费3.9万亿增3.2%,总资产43.9万亿
9、网络营销新规9月30日实施,保险业提前整治账号端乱象
一、行业风向标
市场概览
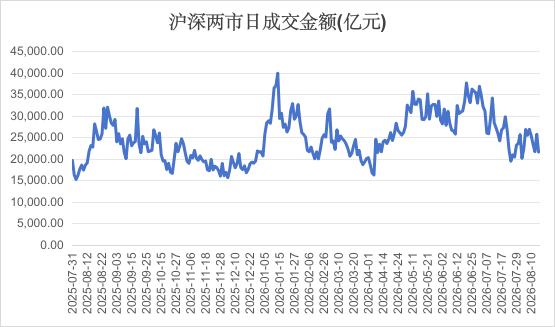
股市日均成交量
解读:
截至2026年8月14日,沪深两市近期日均成交额2.27万亿元,2026年以来,两市日均成交额2.71万亿元。
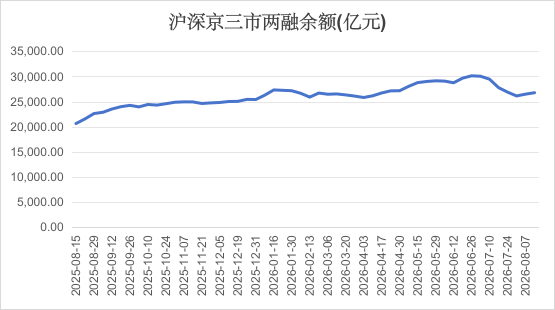
两融余额
解读:
截至2026年8月14日,沪深京三市两融余额2.66万亿元,维持高位震荡格局,市场资金风险偏好有所分化,场内交投活跃度小幅回落。
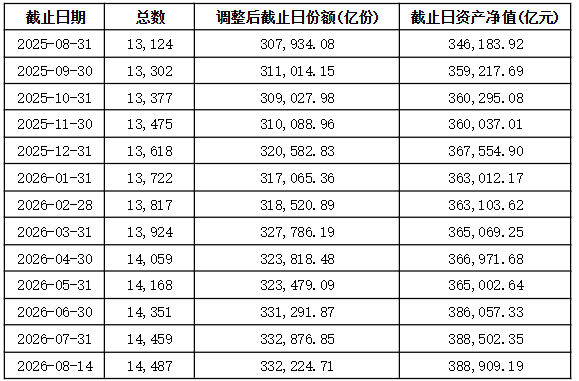
基金规模
解读:
截至2026年8月14日,基金总资产净值规模为38.9万亿。今年以来,基金发行规模持续走高。公募基金作为重要的机构投资者,在资本市场改革发展稳定中发挥着日益重要的作用。
证券
财富管理划转至民生,国联民生形成“一总部多专业子公司”架构
8月10日晚间,国联民生发布公告称,公司董事会同意财富管理业务整合方案,将公司财富管理业务相关资产(包括公司下属分支机构及与之相关的融出资金、固定资产等资产)无偿划转至民生证券,成立国联民生财富子公司。值得关注的是,去年以来,国联民生已整合投行、资管业务分别设立“国联民生承销保荐”和“国联资管”。据接近国联民生的人士介绍,整合完成后,母公司聚焦自营业务,财富、资管、投行分别由民生证券、国联资管、国联民生承销保荐承接,形成“一总部多专业子公司”架构,民生证券将转型为专注财富管理的子公司,业务边界更清晰,机制安排也更有利于财富业务的专业化经营。 (财联社)
用户多维动态画像、人机协同、总分协同,三大趋势主导券业零售变革
记者调研发现:长城证券、国投证券等多家券商正加速推进大众客户集约化运营转型,试图通过组织架构重构与数智化赋能,破解“服务半径有限”与“长尾客户需求缺位”的结构性矛盾。在集约化运营的赛道上,国投证券走的是分步渐进的方法。从2023年营业部试点验证可行性,到2024年8家分支规模化试跑,再到2025年全公司标准化落地。这套体系的核心架构是“总部统筹规划、分支专岗落地、数智工具全域赋能”,经过三年体系化打磨,集约客群资产实现快速增长,客户业务转化成效显著;长城证券的集约化运营同样成效显著。公司财富管理业务推行全渠道获客战略,全面推进客群深耕与拓展,2025年新增客户同比增长51%。
长期来看,三大趋势将主导行业零售客户经营变革:第一,客户分层从单一资产标准转向多维度动态立体画像,资产、交易、持仓、风险偏好、互动行为全部纳入标签体系,实现千人千面精准服务;第二,人机协同深度融合,AI智能工具承接批量通知、资讯推送、基础账户提醒等标准化动作,人工聚焦资产配置、复杂投资咨询、高潜力客户深度陪伴;第三,总分协同机制持续优化,客户流转、线索分配规则进一步完善,线上集约运营与线下财富服务形成合力,真正挖掘存量客户长期价值。(财联社)
交易所罕见对两券商研报业务口头警示,年内首次
深交所8月14日发布监管动态,针对发布证券研究报告业务违规,对两家会员券商采取口头警示。这是2026年以来沪深交易所首次公开披露针对研报业务的自律监管措施。此前此类处罚多由证监会或地方证监局做出,交易所直接出手信号意义更强。触发原因主要指向IPO投资价值研究报告质量管控及研报误导市场两类情形。(新浪财经)
基金
“创系列”指数密集上新,公募下半年上报30余只产品
近日,“创系列”指数密集上新——创业板光伏指数、创业板智能驾驶指数、创业板机器人指数等陆续发布。在持续丰富的指数供给带动下,公募基金下半年已上报30多只创业板相关产品,同时密集布局科创板细分赛道与科技主题主动权益类基金,资本市场服务新质生产力的工具谱系日趋完善。 (上海证券报)
摊余成本法债基迎新批额度,首批15家中小基金公司申报
8月14日,作为支持中小基金公司规范健康发展的措施之一,摊余成本法债基迎来新批额度。财联社记者了解到,新批额度中的首15家基金公司今天已经提交申报材料,产品类型多为5年期以上(63个月)封闭式债基。证监会官网显示,获批的15家中小基金公司分别为尚正基金、国融基金、华西基金、鹏安基金、财信基金、红土创新基金、百嘉基金、朱雀基金、联博基金、兴合基金、兴华基金、路博迈基金、贝莱德基金、安联基金、易米基金,显示为“接收材料”状态。 (财联社)
8月第二周50只基金启动发行,环比增长近四成
近日,新基金发行近期明显提速。Wind数据显示,按照认购起始日统计,8月第二周共有50只基金启动发行,较前一周增加14只,环比增长近四成,创7月以来单周新高。从产品类别看,本周新发基金中,股票型基金数量最多,达到23只;混合型基金和债券型基金分别有11只和10只,另有5只FOF基金和1只QDII基金启动发行。股票型基金与混合型基金合计达34只,占本周新发基金总数近七成,权益类及含权产品仍是基金公司布局重点。(财联社)
私募资管备案同比激增119% 券商成最大产品供给方
证券期货经营机构私募资管产品备案数量迎来快速增长。近日,中国证券投资基金业协会披露的数据显示:今年6月,证券期货经营机构共备案私募资管产品3064只,环比增长27.99%,同比增长119.01%;设立规模1077.89亿元,环比增长7.27%,同比增长96.90%。在此轮备案的增长中,券商成为最主要的“产品供给方”。从机构类型看,6月,证券公司及其资管子公司备案私募资管产品2354只,设立规模787.92亿元,占全部设立规模的73.1%。此外,证券公司私募子公司备案19只,设立规模12.72亿元。相比之下,基金管理公司、基金子公司的设立规模分别为118.98亿元和139.49亿元,期货公司及其资管子公司的设立规模为16.36亿元。 (上证报)
银行
金融监管总局:上半年商业银行累计实现净利润1.2万亿元
8月14日,金融监管总局发布数据,2026年上半年,商业银行累计实现净利润1.2万亿元。2026年二季度末,平均资本利润率为7.72%,平均资产利润率为0.58%。2026年二季度末,商业银行贷款损失准备余额为7.6万亿元;拨备覆盖率为202.87%,贷款拨备率为3.08%。2026年二季度末,商业银行(不含外国银行分行)资本充足率为15.26%,一级资本充足率为12.12%,核心一级资本充足率为10.72%。(财联社)
广东首发Token贷,中行试单授信2800万
广东省首个词元经济专项金融产品“Token贷”在广州海珠区发布。以中国银行广州分行为例,针对海珠算力中小微企业针对性研发专属融资产品——算力Token贷,按合同/Token消耗额度核定额度,可提供信用、应收账款质押、订单融资为主的担保方式,亦可组合保证、抵押等组合担保,进一步扩大额度。新公司亦可在原经营企业提供连续经营佐证材料、或提供担保的情况下按订单申请融资。据悉,中国银行前期试单授信资金已达2800万元。 (界面新闻)
四大行重启5年期大额存单,投资者认购平淡
在停售数月后,四家国有大型银行近期陆续重启五年期大额存单发行,产品最高年利率为1.6%。中国证券报记者实地走访多家银行营业网点发现,五年期大额存单额度充足,投资者认购热情平淡,银行客户经理推广意愿也不强。业内人士认为,国有大行重启五年期大额存单,意在锁定长期资金,对冲巨量定期存款到期压力,拉长负债久期,这是利率下行周期稳定负债的阶段性操作,并非存款利率触底反弹的信号。受制于净息差持续承压,银行业难以大规模发行长期限大额存单。 (中证报)
银行理财市场规模站上35万亿,两万亿级理财公司已有7席
受存款到期再配置、季末时点过去存款回流理财等因素驱动下,银行理财市场规模在刚刚过去的7月创出新高,突破了35万亿。管理规模超过1万亿元的14家理财公司(含6家国有行理财、8家股份行理财公司,约占市场份额的八成)今年前7个月净增规模达1.7万亿元,其中“固收+”产品规模新增约1.66万亿元;7月末上述14家理财公司合计存续规模为27.1万亿元。截至7月末,规模超2万亿元的理财公司重新回升至7家:股份行理财公司占据前三席,农银理财跻身第四,按规模排名前7席分别为招银理财、信银理财、兴银理财、农银理财、光大理财、工银理财和中银理财。(证券时报)
央行逐步增加隔夜逆回购频率 畅通政策利率传导
8月12日,央行发布2026年第二季度中国货币政策执行报告。报告指出,下一步,中国人民银行将继续平稳有序推动货币政策操作框架的改革完善。灵活精准开展各项操作,保持流动性总量在合适水平,更好引导货币市场短端利率平稳运行。结合一级交易商需求,逐步增加隔夜逆回购的操作频率,进一步畅通政策利率向市场利率的传导。(财联社)
央行印发《中国人民银行“十五五”改革发展规划》出台9份方案
8月10日,中国人民银行近日印发《中国人民银行“十五五”改革发展规划》,并配套制定出台了9份相关细分领域的行动方案,就“十五五”时期中国人民银行改革发展重点任务作出部署:一是构建科学稳健的货币政策体系和覆盖全面的宏观审慎管理体系;二是持续增强金融服务实体经济质效;三是持续建设开放包容、富有活力韧性的现代金融市场。完善多类别、多层次金融市场体系;四是稳妥推进金融高水平对外开放。推进人民币国际化,拓展人民币在国际贸易和投融资中的使用;五是优化金融基础设施和中央银行服务体系,推动形成布局合理、治理有效、先进可靠、富有弹性的金融基础设施体系。(财联社)
保险
上半年保费3.9万亿增3.2%,总资产43.9万亿,偿付能力180.6%
8月14日,金融监管总局发布保险业运行数据。2026年上半年,保险公司原保险保费收入3.9万亿元,同比增长3.2%;赔款与给付支出1.4万亿元,同比增长3.8%;新增保单件数668亿件,同比增长27.4%。2026年二季度末,保险公司和保险资产管理公司总资产43.9万亿元,较年初增长6.2%。其中,人身险公司38.7万亿元,较年初增长6.2%;财产险公司3.4万亿元,较年初增长8.4%;再保险公司8790亿元,较年初增长2.5%。二季度末,保险公司平均综合偿付能力充足率为180.6%,核心偿付能力充足率为133.5%,均高于100%和50%的监管标准。其中,财产险公司分别为247.0%、214.3%,人身险公司分别为169.7%、119.6%,再保险公司分别为213.2%、188.2%。(财联社)
险资二季度持仓净增1.83亿股,近期积极调研高景气赛道
Wind数据显示,二季度,保险资金整体呈现净增持态势,持仓数量净增加约1.83亿股。下半年以来,保险机构与理财公司都在积极调研上市公司,高度关注AI算力、光通信、医药、硬科技等板块。受访人士认为,出于提升长期投资回报考虑,两类资金下半年有望继续加大权益资产配置力度。 (上证报)
网络营销新规9月30日实施,保险业提前整治账号端乱象
金融产品网络营销最严监管规定——《金融产品网络营销管理办法》将于9月30日起实施。记者从相关渠道获悉,针对办法对保险机构网络营销划定的“硬杠杠”,监管部门正在主动摸排整治账号端乱象、厘清市场生态,为新规落地铺路。受访人士表示,随着监管部门整治深入和办法落地实施,“机构担责+人证合一+可回溯”将是保险网络营销的最终走向。从长期看,这有利于降低消费者的信任成本,激活真实保险需求,推动保险机构业务质量、续保率等长期指标提升。 (上证报)
— 飞笛科技 —